
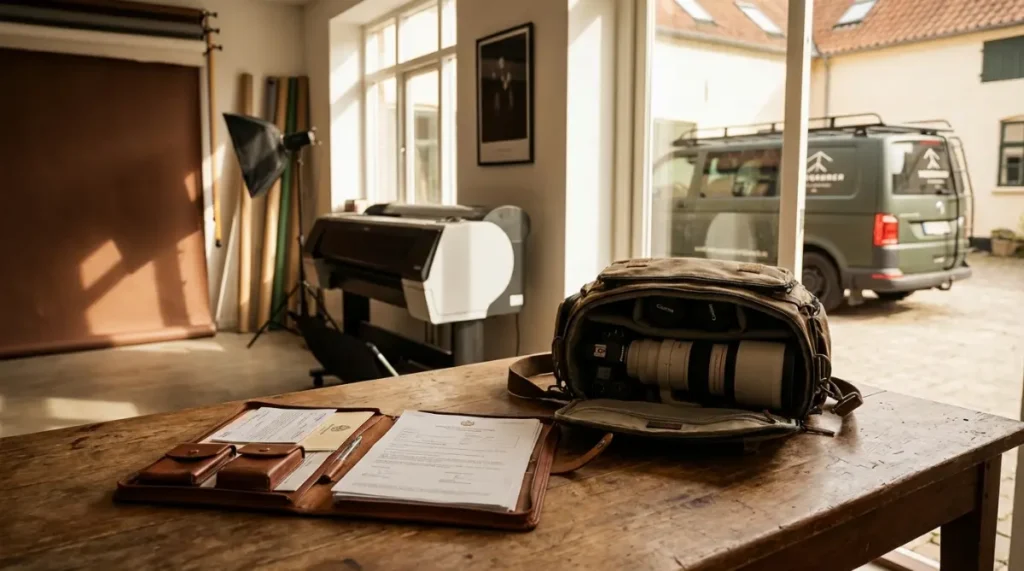
Un statut de photographe professionnel en micro-entreprise attire par sa liberté, mais il expose aussi à des risques bien concrets pour vos finances et votre image de marque. En structurant dès le départ votre stratégie d’assurances, vous sécurisez vos prestations, vous rassurez vos clients et vous évitez qu’un incident banal ne vienne engloutir plusieurs mois de chiffre d’affaires.
Cadre légal, obligations et bonnes pratiques
La profession de photographe ne fait pas partie des activités réglementées, ce qui signifie qu’aucune assurance n’est imposée par la loi pour exercer en micro-entreprise dans la plupart des situations. La responsabilité civile professionnelle reste donc facultative sur le plan juridique, mais les organismes spécialisés la recommandent fortement pour protéger votre activité contre les litiges et les dommages causés aux clients.
Une exception mérite d’être signalée d’emblée, car elle échappe à cette règle générale : dès que vous réalisez des prises de vue par drone dans un cadre professionnel, une assurance de responsabilité civile aérienne devient obligatoire, un point développé plus loin.
En parallèle des assurances, la réglementation encadre le respect du droit à l’image et de la propriété intellectuelle, ce qui vous impose de maîtriser les autorisations de diffusion, les contrats de cession de droits et la sécurisation des fichiers clients.
Aucune formation obligatoire n’existe pour devenir photographe auto-entrepreneur, mais un portfolio solide, une connaissance précise des règles juridiques et une bonne culture business font la différence sur un marché très concurrentiel. Cette exigence de professionnalisme se retrouve dans vos documents commerciaux : devis détaillés, conditions générales, facture avec mentions légales et politiques claires sur les délais de livraison et les retouches.
Les principaux risques de votre activité
Le quotidien d’un photographe auto-entrepreneur semble créatif, mais il concentre de nombreux risques qui touchent autant le matériel que la relation client.
- Le plus redouté reste la perte de données après un shooting important, par exemple une mauvaise manipulation qui supprime toutes les images d’un mariage ou d’un catalogue produit.
- Un retard significatif de livraison ou une prestation jugée non conforme au brief initial peut aussi déclencher une réclamation, voire une procédure pour manquement contractuel.
- Les risques corporels et matériels font partie des scénarios fréquents en reportage photo, lors d’événements ou dans un studio. Un client peut chuter sur un câble au sol, un trépied peut abîmer un mobilier haut de gamme ou votre flash peut détériorer du matériel loué, ce qui entraîne une mise en cause de votre responsabilité civile.
- Les dommages immatériels apparaissent aussi dès qu’un client estime que vos photos nuisent à son image, qu’un fichier sensible a fuité ou qu’un cliché est utilisé sans autorisation sur un site tiers.
- Le matériel photo représente une autre source de fragilité : vol sur un lieu de travail, casse en déplacement, incendie ou dégât des eaux dans un local, avec des montants d’indemnisation qui peuvent atteindre plusieurs milliers d’euros si vous travaillez avec des boîtiers et des optiques haut de gamme.
RC Pro pour photographe
La responsabilité civile professionnelle reste la pierre angulaire d’une bonne protection pour un photographe en micro-entreprise. Même si la loi ne l’impose pas pour ce métier, les assureurs et les réseaux d’accompagnement à la création d’entreprise la considèrent comme indispensable pour absorber les conséquences financières des erreurs, des retards ou des dommages subis par des tiers au cours de vos prestations.
Une RC Pro adaptée à la photographie couvre les dommages corporels, matériels et immatériels causés à vos clients, mais aussi les frais de défense en cas de mise en cause, les honoraires d’expertise et les indemnités versées aux victimes dans la limite des plafonds prévus au contrat.
Les garanties intègrent généralement plusieurs scénarios fréquents dans votre activité, comme la perte de fichiers, la non-conformité aux attentes artistiques ou techniques, la violation involontaire de confidentialité et les problèmes liés à la propriété intellectuelle. Cette couverture se révèle particulièrement utile lors de shootings corporate, de campagnes publicitaires ou d’événements d’envergure, où chaque erreur peut se traduire par des montants de préjudice élevés.
Un point mérite une vigilance particulière, car il concerne le sinistre le plus redouté du métier. La perte de clichés relève des dommages immatériels, c’est-à-dire un préjudice financier sans casse physique préalable. Or cette catégorie n’est couverte que si le contrat prévoit expressément la garantie dommages immatériels, parfois qualifiés de non consécutifs. Beaucoup de formules de base la limitent ou l’excluent, si bien qu’un photographe convaincu d’être protégé peut se retrouver seul face au remboursement d’un mariage perdu. Avant de signer, vérifiez donc noir sur blanc que ce risque figure dans les garanties, avec un plafond cohérent.
Autre nuance utile : la détérioration d’un matériel loué ou d’un bien confié par un client (un décor, un vêtement, un équipement prêté) ne relève pas de la RC exploitation classique, mais d’une garantie biens confiés à demander en complément. Pour éviter les mauvaises surprises, il est prudent de contrôler les postes suivants dans la documentation contractuelle :
- La garantie dommages immatériels, pour la perte ou l’altération de fichiers.
- La garantie biens confiés, pour le matériel loué ou remis par un tiers.
- Les plafonds d’indemnisation par sinistre et par année.
- Le montant de la franchise restant à votre charge.
- La défense-recours et la prise en charge des frais de procédure.
- L’étendue géographique, notamment si vous travaillez à l’étranger.
Une RC Pro bien construite devient aussi un argument marketing : elle rassure les directions communication, les agences et les mariés qui recherchent un prestataire fiable. De fait, de nombreux donneurs d’ordre, entreprises, institutions ou lieux de prise de vue exigent une attestation de RC Pro avant même de signer le contrat, ce qui en fait souvent une condition d’accès aux missions les mieux rémunérées.
Tarif d’une assurance RC Pro pour photographe micro-entrepreneur
Le budget nécessaire pour une assurance RC Pro de photographe auto-entrepreneur reste abordable au regard des risques couverts, surtout si vous le comparez au coût d’un litige ou d’un matériel remplacé à vos frais.
Les offres spécialisées pour cette activité démarrent autour de 18 € par mois pour une formule de base, ce qui représente un investissement annuel d’environ 200 à 250 € selon les options choisies. Selon les courtiers spécialisés, une RC Pro seule se situe souvent entre 120 et 200 € par an, la facture montant plutôt vers 300 à 500 € dès que vous ajoutez la protection du matériel.
Ce niveau de prix varie en fonction de plusieurs critères, comme la nature principale de vos prestations, le chiffre d’affaires prévisionnel, le niveau de franchise (souvent de l’ordre de 300 €), les plafonds d’indemnisation et les garanties complémentaires intégrées au contrat.
Un photographe en micro-entreprise qui réalise surtout des shootings en extérieur avec du matériel léger ne présente pas le même profil de risque qu’un professionnel qui gère un studio équipé de décors, de fonds motorisés et de flashes puissants. Les assureurs analysent également votre historique d’activité, l’absence de sinistres déclarés et l’éventuel ajout de garanties comme la protection juridique ou la couverture de la perte d’exploitation.
Assurances connexes pour protéger son matériel, son local et ses revenus
Pour un photographe en micro-entreprise, la RC Pro ne suffit pas à couvrir l’ensemble des risques liés au métier, surtout lorsque votre matériel pèse plusieurs milliers d’euros. Une assurance matériel photo protège vos boîtiers, objectifs, ordinateurs et accessoires contre le vol, la casse ou certains sinistres, avec des limites plus ou moins larges selon que vous travaillez en extérieur, en voyage ou dans un studio. Les assureurs généralistes se montrent parfois prudents sur ce type de bien, ce qui pousse beaucoup de photographes à se tourner vers des contrats spécialisés ou des garanties vendues par les revendeurs de matériel.
Deux détails conditionnent l’efficacité réelle de cette garantie.
- D’abord, le vol n’est souvent indemnisé qu’en cas d’effraction caractérisée : un boîtier dérobé sans effraction, posé sur une table lors d’un événement, ou laissé dans un habitacle non verrouillé, peut être exclu.
- Ensuite, il faut déclarer le matériel à sa valeur de remplacement à neuf pour éviter la sous-assurance, car une sous-évaluation réduit d’autant l’indemnité. Le smartphone est généralement exclu, et une franchise, fréquemment autour de 300 €, reste à votre charge à chaque sinistre.
Lorsque vous exploitez un local pour accueillir vos clients ou stocker votre équipement, une multirisque professionnelle devient indispensable pour couvrir le bâtiment et le contenu contre les incendies, dégâts des eaux et autres sinistres. Cette assurance peut aussi intégrer la responsabilité du locataire ou du propriétaire face aux dommages causés à des tiers dans le local, ainsi qu’une garantie perte d’exploitation qui compense temporairement un arrêt d’activité après sinistre.
Les travailleurs indépendants gagnent également à renforcer leur protection sociale avec des contrats de santé et de prévoyance qui complètent le régime obligatoire, afin de maintenir leur revenu en cas d’arrêt de travail ou de maladie prolongée.
Utilisation d’un drone : une assurance aérienne obligatoire
La prise de vue par drone s’est banalisée pour l’immobilier, l’événementiel ou les reportages, mais elle change complètement le cadre assurantiel. Dès que le vol s’inscrit dans une activité professionnelle, une assurance de responsabilité civile aérienne est obligatoire, en application du règlement européen (CE) n° 785/2004, avec un plafond de garantie minimal de l’ordre de 900 000 € pour un drone de moins de 20 kg.
Point essentiel : votre RC Pro de photographe ne couvre pas ce risque, car les dommages liés à l’usage d’un aéronef en sont exclus. Il faut donc un contrat de RC aérienne dédié ou une extension spécifique.
Le cadre s’est durci en 2026. Depuis le 1er janvier, la France applique pleinement la réglementation européenne EASA : les anciens scénarios nationaux ont laissé place aux scénarios standards STS-01 et STS-02, avec des drones marqués de classe C5 ou C6 et une certification CATS pour les télépilotes professionnels. Tout drone de plus de 250 grammes ou équipé d’une caméra doit par ailleurs être enregistré sur le portail AlphaTango, ce qui génère un numéro d’exploitant à apposer sur l’appareil.
Les conséquences d’un défaut d’assurance sont lourdes. Piloter un drone sans la responsabilité civile obligatoire constitue une infraction qui, en usage professionnel, peut être sanctionnée jusqu’à 75 000 € d’amende et un an d’emprisonnement. Au-delà de l’obligation, une garantie dommages sur l’appareil lui-même (crash, perte de contrôle, vol) reste vivement conseillée, car un drone équipé et ses capteurs représentent un budget conséquent.
Résumé des garanties essentielles
| Type d’assurance | Rôle principal | Photographe micro-entreprise |
| RC Pro photographe | Couverture des dommages causés aux clients et tiers (corporels, matériels, immatériels) | Recommandée pour chaque activité, même sans obligation légale |
| Assurance matériel photo | Protection des équipements contre vol, casse, sinistres sur site ou en déplacement | Cruciale si le matériel représente un investissement important |
| Multirisque professionnelle | Couverture du local et des biens, responsabilité locative, parfois perte d’exploitation | À prévoir en cas de studio ou de bureau dédié à l’activité |
| Assurance RC drone (aérienne) | Responsabilité civile pour les dommages causés aux tiers par le drone | Obligatoire dès qu’un drone sert aux prestations, non couverte par la RC Pro |
| Assurance véhicule professionnel | Responsabilité civile obligatoire pour les déplacements avec véhicule motorisé | Imposée dès qu’un véhicule sert aux prestations ou au transport de matériel |
| Complémentaire santé et prévoyance | Protection du revenu en cas de maladie, invalidité ou arrêt d’activité | Recommandée pour les indépendants |
En combinant RC Pro, protection du matériel, multirisque professionnelle et couverture de vos revenus, sans oublier la RC aérienne si vous volez en drone, vous créez un socle solide pour votre activité de photographe en micro-entreprise. Cette base vous permet de vous concentrer sur la créativité, la relation client et le développement commercial, tout en gardant le contrôle sur les risques qui pourraient fragiliser votre entreprise.
Les assurances par métiers
- Assurance vidéaste auto-entrepreneur
- Assurance coursier à vélo en auto-entreprise
- Assurance pour marchand ambulant
- Assurance professionnelle pour coach sportif
- Assurance formateur en micro-entreprise
- Assurance pour DJ auto-entrepreneur
- Assurance graphiste micro-entrepreneur
- Assurance micro-entreprise pour correcteur-relecteur
- Assurance RC Pro tatoueur perceur
- Assurance pour artificier – créateur de spectacle pyrotechnique
- Quelle assurance choisir pour un auto-entrepreneur en profession libérale ?
- Assurance community manager freelance
- Assurance professionnelle pour cordonnier
- Assurance professionnelle pour wedding planner