
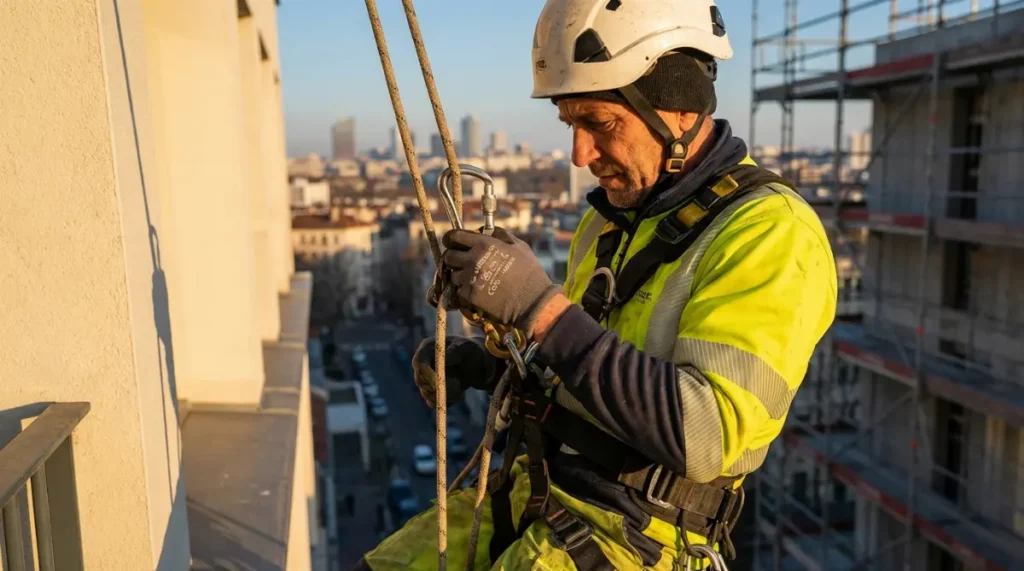
En tant que cordiste, vous affrontez des risques extrêmes au quotidien.
Une chute, un équipement défaillant ou un dommage à un tiers peut tout anéantir.
Protégez-vous dès maintenant avec les bonnes couvertures adaptées à votre statut de micro-entrepreneur.
Les risques majeurs de votre activité
Vous grimpez en hauteur pour nettoyer des façades, élaguer des arbres ou entretenir des structures inaccessibles. Chaque mission expose votre corps à des dangers intenses. Une chute de hauteur reste le risque numéro un : elle cause des blessures graves ou mortelles en quelques secondes. Imaginez suspendu à une corde à 50 mètres, face à un vent violent ou un équipement usé.
Les accidents matériels suivent de près. Votre matériel – cordes, harnais, mousquetons – peut endommager des biens tiers, comme une vitre brisée ou une toiture percée. Sans oublier les blessures dues à des efforts physiques prolongés : entorses, tendinites ou chutes d’outils sur des passants en bas. Ces aléas menacent non seulement votre santé, mais aussi votre chiffre d’affaires et votre responsabilité.
Les statistiques alertent : les travaux en hauteur génèrent plus d’un tiers des accidents mortels dans le BTP. En tant que cordiste micro-entrepreneur, vous assumez seul ces périls. Une assurance dédiée devient votre bouclier indispensable.
Obligations légales en assurance pour les cordistes
Le Code du travail impose des règles strictes pour les interventions en hauteur. Vous devez suivre une formation spécifique et utiliser des équipements certifiés. Mais côté assurance, la loi ne rend pas tout obligatoire – sauf exceptions cruciales.
La responsabilité civile professionnelle (RC Pro) n’est pas systématiquement exigée, mais vos clients l’exigent souvent dans les contrats. Pour les travaux de second œuvre en sous-traitance, comme le ravalement ou le démoussage, une RC Pro suffit. Par contre, si vous touchez à la structure d’un bâtiment – étanchéité, couverture –, la RC décennale est imposée par la loi Spinetta. Elle couvre les dommages affectant la solidité de l’ouvrage pendant dix ans.
En résumé, vérifiez toujours votre contrat client. Ignorez ces obligations, et un sinistre vous expose à des poursuites ruineuses. Les cordistes avisés anticipent ces exigences pour sécuriser leurs missions.
Les assurances essentielles pour couvrir votre activité
Choisissez des protections sur mesure pour votre statut d’indépendant cordiste. Voici les incontournables.
La RC Pro protège contre les dommages causés à des tiers avant, pendant et après vos interventions. Elle couvre les erreurs, négligences ou pannes de matériel. Optez pour une formule incluant RC exploitation, RC professionnelle et défense-recours : cela englobe tout.
| Type de garantie | Couverture principale | Adapté aux cordistes auto-entrepreneurs |
|---|---|---|
| RC Exploitation | Dommages pendant le chantier | Oui, pour nettoyage et maintenance |
| RC Professionnelle | Erreurs dans l’exécution | Indispensable pour tous travaux |
| RC Décennale | Solidité de l’ouvrage (10 ans) | Obligatoire en gros œuvre |
Pour les petits travaux d’élagage ou de sablage, une RC Pro simple suffit souvent. Ajoutez une assurance véhicule tous risques si vous transportez du matériel lourd. Enfin, protégez vos locaux si vous en avez, via une multirisque professionnelle.
Prix moyen d’une assurance pour cordiste auto-entrepreneur
Les tarifs restent abordables pour les auto-entrepreneurs, grâce à votre faible structure. Une RC Pro basique coûte entre 200 et 500 euros par an, selon votre chiffre d’affaires. Les formules complètes avec défense-recours grimpent à 400-800 euros.
La RC décennale pèse plus lourd : prévoyez 800 à 2000 euros annuels, en fonction des risques et du CA. Les indépendants bénéficient de prix inférieurs aux sociétés classiques. Comparez les offres : un CA sous 100 000 euros limite les cotisations forfaitaires attractives.
- RC Pro standard : 250-600 €/an
- RC Pro + Décennale : 1000-2500 €/an
- Facteurs influents : CA, zone géographique, historique sinistres
Simulez plusieurs devis pour optimiser. Ces investissements protègent votre activité sans alourdir vos charges.
Mutuelle et prévoyance : boucliers vitaux pour les travaux en hauteur
La Sécurité sociale rembourse peu en cas d’arrêt. Une mutuelle auto-entrepreneur complète vos soins : optique, dentaire, hospitalisation. Choisissez des garanties renforcées pour les traumatismes fréquents chez les cordistes.
La prévoyance surpasse tout : elle compense la perte de revenus en cas d’arrêt maladie, invalidité ou décès. Recevez une rente quotidienne supérieure aux indemnités journalières minimales. Pour un métier à haut risque comme le vôtre, elle verse jusqu’à 100% de vos revenus habituels.
Exemple concret : une chute vous immobilise six mois. Sans prévoyance, vos factures s’accumulent. Avec, une indemnité mensuelle maintient votre trésorerie.
Comment choisir votre assurance ?
Évaluez vos missions précises : élagage pur ou ravalement structurant ? Adaptez les garanties. Vérifiez les exclusions – vent fort, matériel non certifié. Privilégiez les courtiers spécialisés en métiers à risque pour des tarifs négociés.
Renouvelez annuellement et déclarez tout changement de CA. Formez-vous continuellement : cela réduit les primes. En tant que cordiste indépendant, votre assurance reflète votre professionnalisme et rassure vos clients.
Les métiers connexes
- Comment assurer votre activité d’élagueur en micro-entreprise ?
- Assurance homme toutes mains
- Les assurances du couvreur en micro-entreprise
- Les assurances pour micro-entreprise de nettoyage
- Assurance pour laveur de vitres micro-entrepreneur
- L’assurance pour bucheron en micro-entreprise
- Assurance professionnelle pour désinsectiseur – dératiseur
- Micro-entreprise de nettoyage de panneaux solaires : comment vous assurer ?