
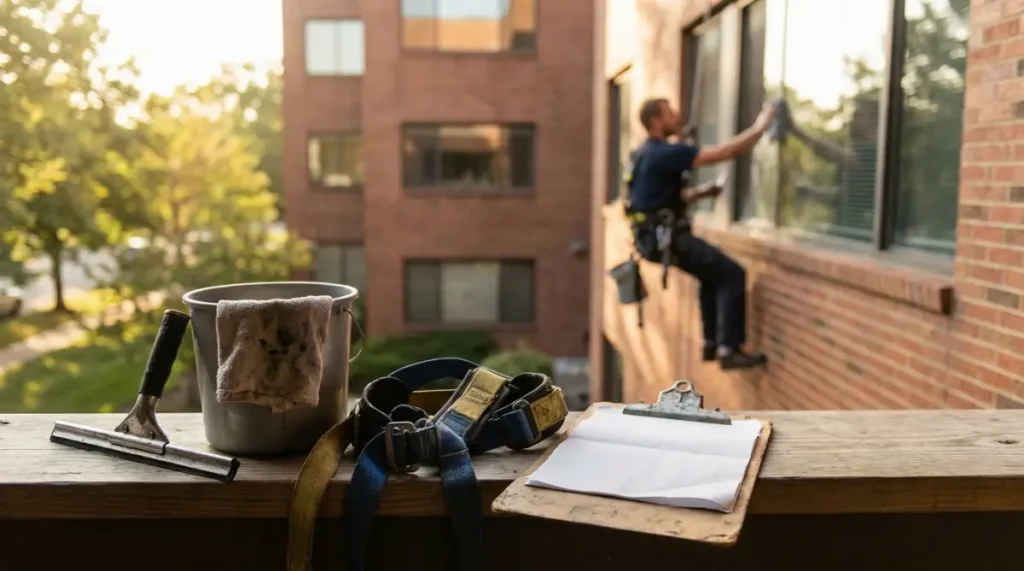
Vous lancez votre activité de laveur de vitres en micro-entreprise ?
Priorisez dès maintenant votre assurance RC Pro pour éviter les pièges coûteux.
Ce contrat vital protège votre business contre les imprévus du quotidien.
Risques majeurs de votre activité
Travailler en hauteur expose à des chutes graves. Un laveur de vitres sur corde risque la pluie glissante ou un équipement défaillant, provoquant blessures corporelles ou dommages aux biens. Imaginez casser une vitre coûteuse chez un commerçant ou inonder un bureau avec votre nettoyeur haute pression.
Les litiges surgissent vite : traces persistantes sur vitrine, retard dû à la météo, ou glissade d’un client sur sol mouillé. Sans protection, vous payez de votre poche. Les interventions extérieures amplifient ces dangers, surtout en milieu urbain dense où les passants pullulent.
| Risque principal | Conséquence potentielle | Impact financier |
|---|---|---|
| Chute en hauteur | Blessure grave ou décès | Indemnités élevées + immobilisation |
| Dommage à vitres ou meubles | Casse ou rayures | Réparation jusqu’à 5000 € |
| Glissade tiers | Fracture client | Frais médicaux + perte d’exploitation |
| Litige qualité | Refus paiement | Perte CA + frais avocats |
Respectez les normes de sécurité : portez des équipements adaptés comme harnais, casques et gants antidérapants. Formez-vous au CACES pour nacelles ou paniers. Même si la loi n’impose pas toujours une assurance responsabilité civile professionnelle pour laveur de vitres indépendant, vos clients l’exigent souvent. Fournissez une attestation sur devis et factures pour inspirer confiance.
Prix moyen d’une assurance RC Pro pour laveur de vitres
Comptez 200 à 400 euros par an pour une couverture basique en assurance laveur de vitres micro-entreprise. Ce tarif varie selon votre expérience, zone géographique et hauteur des interventions. Négociez des franchises basses pour limiter vos avances de frais.
Choisissez un contrat sur mesure : incluez les nettoyages intérieurs/extérieurs, encadrements et surfaces adjacentes. Vérifiez la couverture pour travaux sur toits ou nacelles. Comparez les plafonds d’indemnisation, essentiels face à des sinistres majeurs.
Assurances complémentaires essentielles
Au-delà de la RC Pro, optez pour une protection juridique à 150-250 euros annuels. Elle gère litiges avec clients ou fournisseurs, couvrant honoraires d’avocats et expertise. Indispensable pour un indépendant exposé.
- Assurance véhicule pro : Obligatoire si vous sillonnez les routes avec fourgon chargé d’outils. Déclarez l’usage professionnel pour éviter refus de sinistre.
- Multirisque pro : Protège votre matériel contre vol ou casse, vital pour échelles et aspirateurs.
- Prévoyance auto-entrepreneur : Couvre accident du travail, perte de revenus si immobilisation longue.
Comment choisir la bonne assurance ?
Évaluez vos besoins réels : interventions chez particuliers boostent le crédit d’impôt 50 %, mais augmentent les risques domestiques. Privilégiez assureurs traditionnels solides, demandez devis personnalisés. Lisez les exclusions fines, comme intempéries ou sous-traitance.
Renouvelez annuellement et ajustez au fil de votre croissance. Une bonne police booste votre crédibilité : montrez votre attestation pour décrocher contrats récurrents avec entreprises.
| Type d’assurance | Coût moyen annuel | Avantage clé |
|---|---|---|
| RC Pro | 200-400 € | Couverture dommages tiers |
| Protection juridique | 150-250 € | Gestion litiges |
| Véhicule pro | Variable | Déplacements sécurisés |
| Multirisque matériel | 300-500 € | Protection outils |
Les activités connexes
- Assurance pour micro-entreprise de nettoyage
- Assurance pour femme de ménage ?
- Assurance cordiste – travaux en hauteur
- Assurance homme toutes mains
- Assurance RC Pro pour auto-entrepreneur du nettoyage automobile
- Assurance home organiser – coach en rangement
- Assurance pour micro-entreprise de nettoyage de panneaux solaires