
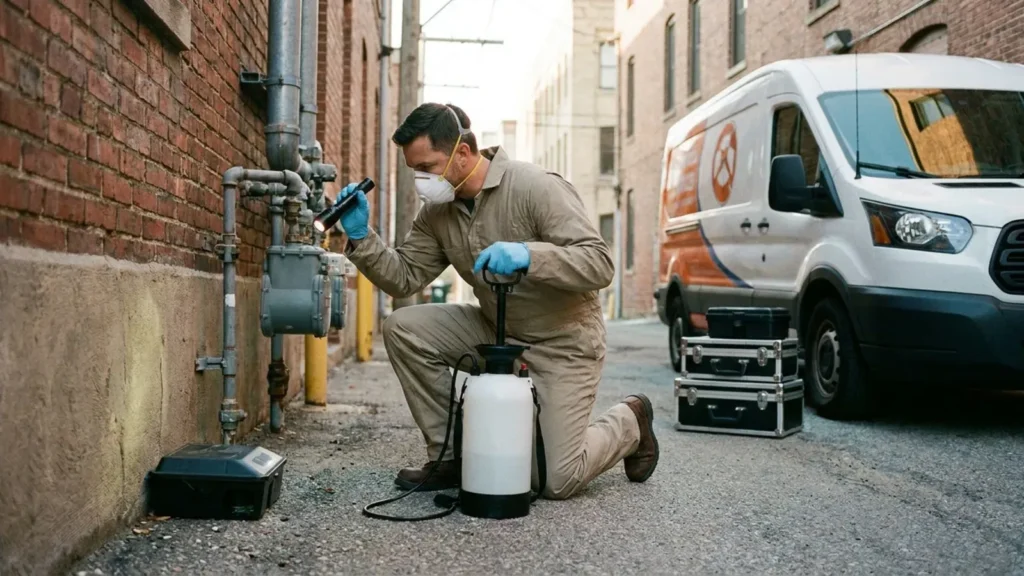
Vous lancez votre activité de désinsectiseur-dératiseur en tant que micro-entrepreneur ? Les nuisibles prolifèrent et vos clients comptent sur vous pour les éradiquer vite. Une assurance professionnelle solide devient votre bouclier contre les imprévus qui menacent votre business naissant.
Obligations légales pour votre activité
Vous devez obtenir le Certibiocide, agrément personnel délivré par la préfecture, pour pratiquer légalement la désinsectisation et la dératisation. Ce certificat est nominatif et non transférable : si vous sous-traitez une intervention à quelqu’un qui n’en dispose pas, vous engagez votre responsabilité. Comptez plusieurs semaines entre le dépôt du dossier et la délivrance. Sans lui, vous risquez des amendes et l’interdiction d’exercer.
La formation aux produits biocides constitue le prérequis pour obtenir le Certibiocide. Elle couvre la manipulation sécurisée des produits, les techniques de lutte intégrée et les réglementations applicables. Contrairement à ce qu’indiquent certaines sources, la réglementation actuelle ne fixe pas de durée de validité uniforme de cinq ans : renseignez-vous auprès de votre préfecture sur les éventuelles obligations de mise à jour, qui varient selon les évolutions réglementaires des produits biocides autorisés.
Vous portez toujours des EPI complets lors de chaque intervention : gants, masques filtrants adaptés aux produits utilisés, combinaisons étanches. Votre véhicule transporte les produits dans des compartiments sécurisés conformes à la réglementation transport de matières dangereuses.
Risques majeurs du métier de désinsectiseur-dératiseur
Vous manipulez des rodenticides et insecticides puissants. Un client inhale un gaz résiduel et tombe malade : votre responsabilité est engagée. Les traitements chimiques endommagent parfois des meubles ou des installations électriques, avec des réparations coûteuses à votre charge.
Les rongeurs ou insectes se propagent malgré vos efforts. Le propriétaire vous accuse d’inefficacité et réclame des dommages-intérêts. En micro-entreprise, un sinistre de ce type peut engloutir vos économies en quelques semaines. Un risque moins visible mais réel : l’élimination accidentelle d’espèces protégées par la loi.
Certaines chauves-souris, ainsi que plusieurs espèces d’insectes, bénéficient d’une protection stricte au titre du Code de l’environnement. Leur destruction, même involontaire lors d’un traitement, constitue une infraction pénale indépendante de toute faute civile et non couverte par votre RC Pro.
| Risque | Exemple concret | Conséquence potentielle |
|---|---|---|
| Intoxication client | Vapeur d’insecticide persiste dans un appartement | Frais médicaux + indemnités (jusqu’à 50 000 €) |
| Dégâts matériels | Produit corrosif ronge un câble électrique | Réparation + perte d’exploitation (20 000 €+) |
| Échec traitement | Re-infestation rapide chez un restaurateur | Préjudice commercial + poursuites (30 000 €) |
| Accident personnel | Chute en escalier lors d’intervention | Arrêt de travail sans couverture sociale salarié |
| Espèce protégée | Traitement détruisant une colonie de chauves-souris | Poursuites pénales, amende jusqu’à 150 000 € |
Vous intervenez souvent en hauteur ou dans des zones confinées, ce qui multiplie les dangers. Un simple piège mal posé peut provoquer des blessures graves à un occupant.
Pourquoi l’assurance RC Pro est incontournable ?
L’assurance responsabilité civile professionnelle couvre vos erreurs ou négligences et indemnise les tiers lésés par vos traitements. Sans elle, vous payez de votre poche les réparations, honoraires d’avocats et pertes de chiffre d’affaires subies par vos clients.
Les plafonds varient selon les contrats. Vérifiez la ventilation entre dommages corporels (souvent plafonné à 1 million d’euros par sinistre) et dommages matériels (parfois plafonné séparément à 300 000 ou 500 000 euros) : un sinistre grave chez un client professionnel peut combiner les deux et dépasser rapidement un plafond global insuffisant.
- Couverture dommages corporels : jusqu’à 1 million d’euros par sinistre selon les contrats.
- Dommages matériels : inclus pour les biens clients impactés, vérifiez le plafond séparé.
- Frais de défense : honoraires d’avocats et frais d’expertise pris en charge.
Prix moyen d’une assurance 3D pour micro-entrepreneur
Vous débourserez en moyenne 350 à 650 euros par an pour une RC Pro adaptée au secteur 3D. Ce tarif dépend de votre CA, de votre expérience et des options choisies. Un micro-entrepreneur avec 40 000 € de CA paie autour de 450 €. Les assureurs appliquent une surprime si votre activité inclut des traitements en milieu hospitalier ou en restauration collective, où les exigences réglementaires et les risques d’indemnisation sont plus élevés.
| CA annuel | Tarif RC Pro moyen | Options recommandées |
|---|---|---|
| Moins de 30 000 € | 300-400 € | Couverture de base + reprise passé inconnu |
| 30 000-60 000 € | 400-550 € | + Protection juridique |
| Plus de 60 000 € | 550-800 € | + Multirisque exploitation + RC produits |
Comparez au moins trois devis. Les assureurs appliquent des réductions si vous justifiez de formations récentes, d’un Certibiocide à jour et d’un historique sans sinistre.
Assurances complémentaires indispensables
Ajoutez une assurance RC exploitation pour couvrir les dommages causés dans les locaux clients ou à proximité de votre véhicule. Un client glisse sur un produit répandu près de votre camion : cette police intervient là où la RC Pro strictement professionnelle peut ne pas suffire.
La RC produits après livraison mérite une attention particulière : elle couvre les dommages causés par vos produits après la fin de votre intervention, lorsque vous avez déjà quitté les lieux. Elle est distincte de la RC Pro et souvent proposée en extension. Pour un désinsectiseur-dératiseur, c’est l’une des garanties les plus pertinentes : la plupart des sinistres (intoxication résiduelle, inefficacité du traitement constatée plus tard) se manifestent après votre départ.
- RC produits après livraison : couvre les dommages causés par vos produits après la fin de l’intervention.
- Perte d’exploitation : indemnise vos jours d’arrêt après sinistre. Vérifiez le délai de carence, souvent 7 à 30 jours selon les contrats.
- Véhicule professionnel : couvre les trajets vers les chantiers et le contenu transporté, y compris les produits biocides embarqués.
Certains assureurs proposent un pack désinfection-désinsectisation-dératisation (3D) qui simplifie les contrats et peut réduire les coûts globaux de 10 à 15 % par rapport à des garanties souscrites séparément.
Comment choisir votre contrat d’assurance ?
Vérifiez les exclusions : certaines polices refusent les traitements en présence d’occupants, les interventions sur sites classés ou les produits non homologués en France. Si vous intervenez régulièrement en restauration ou en milieu scolaire, assurez-vous que ces contextes sont explicitement couverts.
Lisez les clauses sur les délais de carence (souvent 30 jours pour la RC Pro, parfois plus pour la perte d’exploitation) et vérifiez les conditions de déclaration de sinistre : la plupart des contrats imposent une déclaration dans les 5 jours ouvrés sous peine de déchéance partielle de garantie.
Vous déclarez votre CA réel chaque année pour ajuster la prime. Contactez des courtiers spécialisés en risques environnementaux ou en artisanat pour un audit de vos besoins.
Conseils pratiques pour micro-entrepreneurs
Documentez chaque intervention avec photos avant et après traitement, fiches de données de sécurité des produits utilisés et bon d’intervention signé par le client. Ces éléments constituent votre première ligne de défense en cas de litige et prouvent votre diligence à l’assureur.
Avant toute intervention, identifiez les espèces présentes et vérifiez leur statut de protection. En cas de doute, consultez la direction régionale de l’environnement (DREAL) ou un naturaliste. Cette précaution simple évite des poursuites pénales que votre assurance ne peut pas couvrir.
Un sinistre survient ? Déclarez immédiatement à votre assureur avec tous les détails, photos à l’appui. Réagissez vite pour limiter les dommages et préserver votre réputation.
Votre micro-entreprise de désinsectiseur-dératiseur mérite cette protection. Elle vous permet de vous concentrer sur la croissance plutôt que sur les imprévus.