
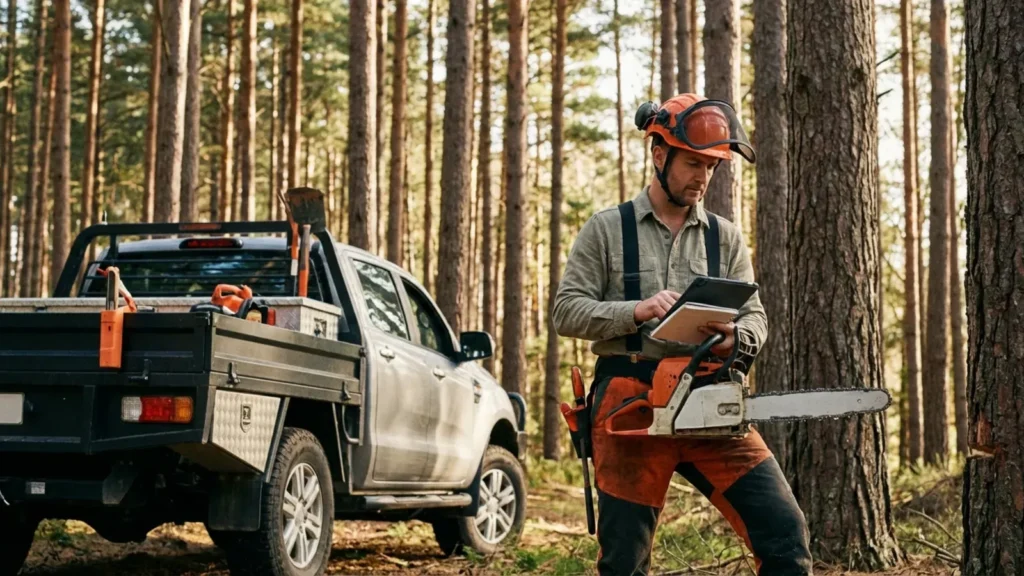
Le métier d’exploitant forestier en micro-entreprise expose à des dangers quotidiens. Une scie qui dérape, un arbre qui tombe mal, et les conséquences s’alourdissent vite. Vous protégez votre avenir en choisissant les bonnes couvertures dès le départ.
Les risques majeurs de votre activité
Le bûcheron affronte des périls constants dans la forêt. Un arbre mal ébranché bascule sur un tiers et provoque des blessures graves. Votre responsabilité civile professionnelle entre alors en jeu pour indemniser la victime.
Les accidents personnels marquent aussi ce travail physique. Une chute de dix mètres brise des os, et les frais médicaux s’accumulent. Les outils tranchants causent des coupures profondes qui immobilisent des semaines. Le métier exige une vigilance de chaque instant, car un faux mouvement endommage des véhicules ou des propriétés voisines. Les tempêtes abattent des branches imprévues qui percent des toitures à proximité.
Obligations et recommandations légales
La loi n’impose pas une assurance RC Pro au bûcheron auto-entrepreneur, elle est toutefois vivement recommandée. Vous couvrez ainsi les dommages causés à des tiers lors de vos interventions. Cette garantie figure sur vos devis et factures, avec les coordonnées de l’assureur et la zone géographique couverte.
Vous transportez bois et matériel, l’assurance véhicule professionnelle devient alors obligatoire. Elle protège contre les accidents sur routes forestières étroites. Les formations qualifiantes renforcent vos compétences : le CQP Opérateur Forestier ou l’habilitation électrique habilite à travailler en sécurité près des lignes.
Prix moyen de la RC Pro pour le bûcheron auto-entrepreneur
Le tarif annuel d’une assurance responsabilité civile pro oscille entre 350 et 800 euros pour un bûcheron en micro-entreprise. Ce prix dépend de votre chiffre d’affaires, qui plafonne à 83 600 euros pour les services. Un CA modeste abaisse la prime à 400 euros en moyenne.
| Facteur influençant le prix | Impact sur la prime |
|---|---|
| Chiffre d’affaires annuel | Prime basse sous 30 000 € (350 €), haute au-delà (700 €) |
| Zone d’intervention | Régions montagneuses +20 % pour risques accrus |
| Matériel utilisé | Scies puissantes et grues élèvent le tarif de 100 € |
| Expérience | Débutant paie 15 % de plus qu’un vétéran |
Assurances connexes essentielles
Vous complétez la RC Pro par une multirisque professionnelle. Elle couvre vol de tronçonneuses, incendie de votre stock de bois, ou dégâts des eaux dans un hangar. Le coût ajoute 200 à 400 euros par an.
- Vous sécurisez votre matériel contre le vol : une scie à 2000 euros disparaît facilement en forêt.
- La protection juridique paie les avocats en cas de litige avec un client mécontent.
- La garantie bris de machine répare une tronçonneuse cassée par surcharge.
L’assurance véhicule pro étend la couverture aux trajets chargés. Elle indemnise un arbre qui s’effondre sur votre camion lors d’un orage. Si vous stockez du bois, une assurance marchandise protège contre l’humidité ou les rongeurs.
Vous envisagez une prévoyance personnelle. Elle verse un indemnité journalière en cas d’arrêt maladie : 50 euros par jour pour un bûcheron immobilisé trois mois.
Tableau des assurances recommandées
| Type d’assurance | Couverture principale | Prix annuel moyen |
|---|---|---|
| RC Pro | Dommages à tiers (corporels, matériels) | 350-800 € |
| Multirisque pro | Vol, incendie, locaux | 200-400 € |
| Véhicule professionnel | Accidents, vol, chargement | 500-900 € |
| Prévoyance | Arrêt maladie, invalidité | 300-600 € |
Comment choisir votre assureur ?
Vous contactez un courtier expert en activités à risque. Il négocie des tarifs adaptés à votre statut d’auto-entrepreneur. Vérifiez les exclusions : certaines polices refusent les coupes en zone inondable.
Le contrat précise les franchises : 500 euros pour un bris de machine, par exemple. Vous optez pour un plafond de 500 000 euros en RC Pro, suffisant pour la plupart des chantiers. Renouvelez annuellement et ajustez au CA réel.
Les clients exigent souvent une attestation d’assurance avant contrat. Vous la joignez à vos devis pour décrocher des marchés publics. Un sinistre sans couverture expose votre patrimoine personnel, car le régime micro-entreprise n’isole pas totalement.
A voir également
- Comment assurer votre activité d’élagueur en micro-entreprise ?
- Comment assurer votre activité de jardinier en micro-entreprise ?
- Comment vous assurer en tant que cordiste, professionnel des travaux en hauteur ?
- Assurance pour homme toutes mains en micro-entreprise
- Assurance professionnelle pour maraîcher en micro-entreprise