
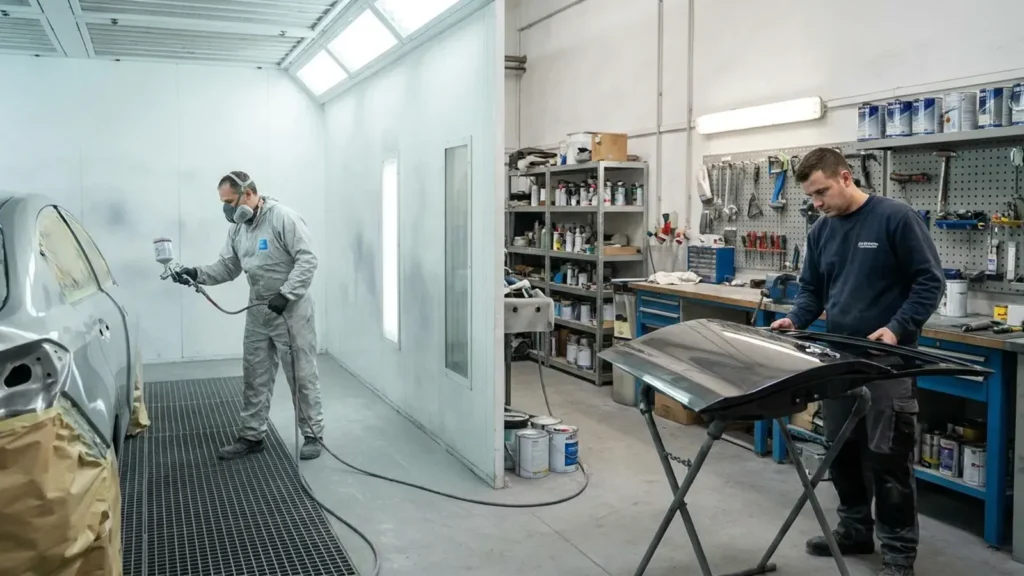
Un carrossier peintre en micro-entreprise travaille souvent seul, avec un atelier réduit, un stock limité et du matériel coûteux. Le moindre dégât sur un véhicule confié, une intoxication aux solvants ou un incendie dans le local entraîne des frais que votre trésorerie ne supporte pas toujours.
Pour donner un ordre de grandeur concret : la remise en état complète d’une carrosserie haut de gamme après un sinistre en atelier dépasse couramment 5 000 à 15 000 €, et un incendie de cabine de peinture peut détruire pour 30 000 à 80 000 € de matériel et d’agencements. Une stratégie d’assurance cohérente pose donc un véritable mur de protection autour de votre activité.
Le statut de micro-entrepreneur simplifie la comptabilité, mais il ne sépare pas votre patrimoine personnel de vos dettes professionnelles. Concrètement, cela signifie qu’un client qui obtient une condamnation en justice peut faire saisir vos biens personnels : votre véhicule, votre épargne, voire votre résidence principale si elle n’est pas protégée.
Cette absence de séparation juridique automatique est l’une des raisons pour lesquelles la RC Pro n’est pas une option : c’est la seule barrière entre un sinistre professionnel et votre patrimoine privé. Un contrat de responsabilité civile professionnelle associé à des garanties ciblées limite ce risque, sécurise vos revenus et rassure votre clientèle qui perçoit votre structure comme plus sérieuse.
Les grands risques du métier de carrossier peintre
Quelques minutes d’inattention suffisent pour créer une situation lourde de conséquences financières. Un véhicule qui chute du pont élévateur, un vernis qui coule sur une carrosserie haut de gamme ou un incendie de cabine peuvent générer des dommages à plusieurs dizaines de milliers d’euros. Sans couverture, votre micro-entreprise ne résiste pas, et vous devez assumer ces montants sur vos revenus personnels.
Le métier comporte plusieurs familles de risques qui touchent à la fois les biens, les personnes et les véhicules confiés. Un outil qui glisse peut rayer une aile, un mélange de peinture mal préparé peut détériorer un élément, et un défaut de masquage peut éclabousser un intérieur en cuir. Les clients exigent souvent une remise en état parfaite, ce qui augmente encore la facture si vous ne passez pas par une assurance adaptée.
Votre santé se trouve aussi exposée au quotidien. L’inhalation de solvants, les projections, le bruit des compresseurs ou les postures répétitives créent des risques professionnels qui peuvent occasionner des arrêts de travail. Le secteur de la carrosserie-peinture figure parmi les métiers de l’automobile les plus exposés aux maladies professionnelles reconnues, notamment les affections respiratoires liées aux isocyanates présents dans les peintures polyuréthane. Sans garantie de prévoyance, un accident ou une maladie liée à votre activité réduit brutalement vos revenus, alors que vos charges fixes continuent de courir chaque mois.
RC Pro carrossier peintre auto-entrepreneur
La responsabilité civile professionnelle carrossier forme le socle de la protection d’un peintre automobile en micro-entreprise. Ce contrat prend en charge les dommages matériels, immatériels ou corporels que vous causez à un tiers dans l’exercice de votre activité. Il couvre par exemple une rayure profonde pendant un démontage, un mauvais remontage d’élément de sécurité qui entraîne un accident ou une projection de peinture sur un véhicule stationné à proximité.
Pour un carrossier peintre en auto-entreprise, le tarif de la RC Pro reste généralement inférieur à celui d’un atelier avec salariés et gros volume. Les données de marché montrent qu’un carrossier professionnel consacre en moyenne entre 2 000 € et 5 000 € par an à son assurance RC Pro lorsqu’il gère une structure plus lourde. Un micro-entrepreneur, qui possède un volume d’activité plus modeste et un parc matériel limité, peut souvent obtenir une prime nettement plus basse.
En pratique, un prix moyen de RC Pro pour un peintre carrossier en micro-entreprise se situe fréquemment dans une fourchette de l’ordre de 300 € à 900 € par an. Ce que fait varier le tarif dans cette fourchette : votre chiffre d’affaires déclaré (c’est la base de calcul principale), la valeur moyenne des véhicules que vous traitez (un carrossier qui travaille régulièrement sur des véhicules de luxe ou de collection sera tarifé différemment), votre localisation et vos antécédents de sinistres.
Certains contrats modulaires démarrent encore plus bas pour un début d’activité, puis évoluent avec votre volume de travail. Vous restez libre de comparer les offres et d’ajuster le niveau de garanties, mais la suppression de garanties clés pour économiser quelques dizaines d’euros se transforme vite en faux gain.
Exemples de garanties courantes en RC Pro carrossier peintre :
Une bonne RC Pro se construit comme une boîte à outils, avec des garanties que vous adaptez à votre façon de travailler. Le tableau suivant présente des exemples typiques de garanties pour un micro-entrepreneur carrossier peintre et leur intérêt concret sur le terrain.
| Garantie | Ce que la garantie couvre |
| RC professionnelle de base | Les dommages matériels, corporels et immatériels causés à des tiers pendant vos prestations sur les véhicules et dans l’atelier. |
| Véhicules confiés | Les dégâts sur les voitures de vos clients pendant qu’elles restent sous votre responsabilité. Attention au plafond : si vous travaillez sur des véhicules dont la valeur dépasse 20 000 ou 30 000 €, vérifiez que le plafond de cette garantie est cohérent avec la valeur réelle des véhicules acceptés en atelier. |
| RC exploitation | Les dommages causés en dehors de l’intervention directe, par exemple une chute d’un visiteur dans votre atelier. |
| Protection juridique | La prise en charge des frais de défense et des conseils en cas de litige avec un client ou un fournisseur. |
| RC après livraison | Les dommages survenant après la restitution du véhicule si le sinistre trouve son origine dans votre intervention. Particulièrement utile si un défaut de remontage d’un élément de sécurité n’apparaît qu’après plusieurs jours d’utilisation. |
Assurances connexes
La RC Pro ne couvre pas vos propres biens ni l’interruption de votre activité. Un incendie dans la cabine de peinture, un dégât des eaux qui endommage votre compresseur ou un vol d’outillage créent une situation critique lorsque votre micro-entreprise dépend d’un seul atelier. Une assurance multirisque professionnelle vient alors compléter la RC Pro et protège votre matériel, vos agencements et parfois votre stock de peintures.
Sur la cabine de peinture, un point que beaucoup de carrossiers découvrent au moment du sinistre : les assureurs classent les cabines de peinture comme installations à risque élevé d’incendie. La garantie incendie peut être conditionnée à la présence d’un système de détection homologué, d’une ventilation conforme et d’extincteurs adaptés aux solvants. Si ces exigences figurent dans les conditions particulières de votre contrat et ne sont pas respectées, l’assureur peut réduire ou refuser l’indemnisation. C’est un point à vérifier explicitement avant de signer, pas après le sinistre.
Une multirisque bien paramétrée regroupe plusieurs garanties dans un même contrat, ce qui simplifie la gestion. Les garanties fréquentes pour un carrossier peintre auto-entrepreneur couvrent l’incendie, le dégât des eaux, le vol, le vandalisme ou certains événements climatiques. Comptez généralement entre 600 et 1 500 € par an pour une multirisque pro adaptée à un atelier de petite surface avec du matériel de carrosserie, selon la valeur assurée du contenu et la localisation. Vous pouvez également ajouter une option perte d’exploitation qui compense une partie de votre chiffre d’affaires pendant la période d’arrêt forcé, ce qui vous donne le temps de réparer l’atelier sans mettre votre micro-entreprise en danger immédiat.
La protection de la personne du dirigeant reste tout aussi stratégique, et c’est souvent le poste le plus sous-estimé. En tant que micro-entrepreneur, vous ne bénéficiez pas du même filet de sécurité qu’un salarié : en cas d’arrêt pour maladie professionnelle, le délai de carence avant toute indemnisation de l’Assurance Maladie est de 90 jours (contre 3 jours pour un accident du travail déclaré). Pendant ces trois mois, aucune indemnité journalière n’est versée, alors que votre loyer d’atelier, vos abonnements et vos charges personnelles continuent.
Une prévoyance du travailleur indépendant avec indemnités journalières dès le premier ou le huitième jour d’arrêt comble précisément ce vide. Pour un carrossier peintre, le coût d’une telle prévoyance se situe généralement entre 50 et 150 € par mois selon le niveau d’indemnisation choisi et votre âge. Une complémentaire santé spécifique aux indépendants prend également en charge une partie des soins, souvent coûteux lorsque vous travaillez dans un environnement où les risques physiques et respiratoires s’accumulent.
Les activités connexes
- Micro-entreprise : quelles assurances pour le mécanicien ?
- Assurance RC Pro pour auto-entrepreneur du nettoyage automobile
- Assurance pour monteur de pneus en micro-entreprise
- Assurance auto-entrepreneur achat revente de véhicules d’occasion
- Assurance pour convoyeur de véhicules auto-entrepreneur
- Assurance professionnelle pour loueur de voiture en micro-entreprise
- Assurance mécanicien naval en micro-entreprise