
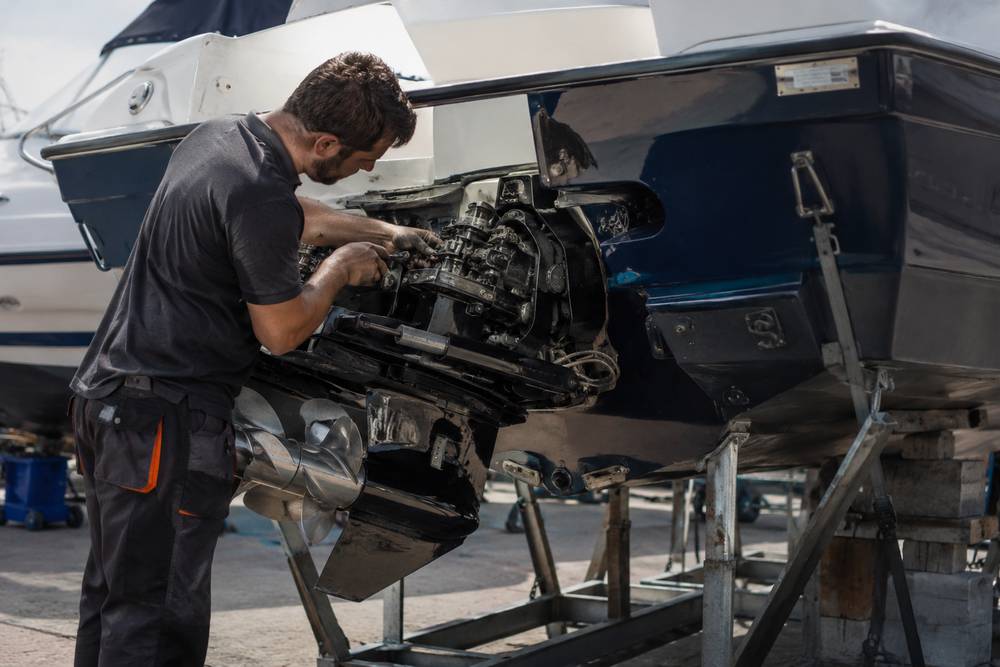
Un moteur qui lâche à quai, un essai en mer qui tourne mal, un outil qui raye une coque neuve : l’activité de mécanicien bateau en micro-entreprise expose votre patrimoine personnel à chaque intervention. Une assurance pour réparateur de bateau transforme ces risques en simples imprévus gérables et sécurise à la fois vos clients et votre chiffre d’affaires.
Les risques spécifiques à votre activité
La maintenance d’un bateau mêle mécanique, électricité, carburant, électronique et parfois interventions en milieu humide ou confiné. Chaque étape comporte un risque, que ce soit une fuite de carburant mal détectée, un mauvais serrage de durite, une erreur de branchement ou une négligence lors d’un essai en charge. Un simple oubli de remise en état d’un système de refroidissement peut provoquer une surchauffe moteur, une casse lourde et une immobilisation du bateau en pleine saison.
Les conséquences financières de ces incidents dépassent souvent le coût pur de la réparation. Un propriétaire peut réclamer l’indemnisation des jours d’immobilisation de son bateau, des locations annulées si le navire sert à une activité de charter, ou des frais de remorquage en mer. Un accident qui entraîne une pollution (déversement d’hydrocarbures dans un port) ou un dommage corporel à bord place immédiatement le mécanicien en première ligne.
Un point que peu de mécaniciens navals indépendants anticipent : en cas de déversement d’hydrocarbures dans un port de plaisance, la responsabilité du professionnel qui a effectué la dernière intervention sur le circuit carburant peut être engagée au titre de la pollution du milieu marin, avec des frais de dépollution pouvant dépasser 10 000 euros selon la superficie touchée. Ce risque spécifique au milieu nautique n’existe pas en mécanique automobile et justifie de vérifier que votre contrat RC Pro couvre explicitement les dommages environnementaux.
Une assurance RC Pro pour mécanicien bateau englobe ce type de scénarios et prend en charge les indemnisations dans les limites prévues au contrat.
Exemples concrets de sinistres fréquents :
Un mécanicien naval remplace un joint d’embase sur un hors-bord et ne resserre pas correctement les fixations : lors d’un essai en mer, une pièce se desserre et provoque une perte de propulsion, avec remorquage et frayeur pour les passagers.
Un autre professionnel oublie de reconnecter un élément du système de refroidissement, ce qui entraîne une surchauffe et une casse moteur sur un bateau de plaisance haut de gamme. Dans les deux cas, la facture atteint rapidement plusieurs milliers d’euros, que l’artisan ne pourrait pas assumer sans une assurance professionnelle solide.
La gestion des batteries, des coupe-batteries et des chargeurs représente un autre point de vigilance, car un câblage incorrect peut générer un départ de feu ou endommager l’électronique à bord. Une micro-entreprise qui intervient sur des bateaux stationnés sous hangar ou dans des ports secs doit également prendre en compte les risques pour les installations environnantes. Une assurance adaptée ne couvre pas seulement le bateau sur lequel vous travaillez, elle protège aussi les tiers présents dans la zone d’intervention, qu’il s’agisse d’autres bateaux, d’un chantier naval ou d’un port de plaisance.
Prix d’une RC Pro pour mécanicien bateau
Le prix d’une assurance responsabilité civile professionnelle pour mécanicien naval en micro-entreprise dépend principalement de votre chiffre d’affaires, de l’étendue de vos interventions et de votre zone géographique. Les contrats spécialisés qui couvrent les métiers de la mécanique navale proposent souvent une formule de base orientée RC Pro et RC exploitation, avec une option défense-recours.
La RC Pro n’est pas légalement obligatoire pour la majorité des mécaniciens navals indépendants. En pratique, cela ne change pas grand chose : la plupart des ports de plaisance, chantiers navals et donneurs d’ordres exigent une attestation d’assurance avant de vous autoriser à intervenir sur leurs installations. Sans attestation, vous pouvez vous voir refuser l’accès à un chantier ou perdre un contrat, indépendamment de votre qualification technique. Pour un auto-entrepreneur qui développe sa clientèle dans des ports ou via des chantiers navals, l’assurance devient donc une condition d’accès au marché autant qu’une protection financière.
Les retours de marché sur la mécanique navale montrent une fourchette plus large que pour la mécanique générale, en raison de la valeur élevée des biens traités et des risques spécifiques au milieu marin. Pour un auto-entrepreneur débutant avec un chiffre d’affaires limité, les premiers contrats débutent autour de 400 euros par an.
Un professionnel qui multiplie les essais en mer, les interventions sur des yachts haut de gamme ou les prestations sur flotte de location peut facilement dépasser 1 000 euros annuels. Le plus efficace consiste à comparer plusieurs devis en précisant clairement votre activité : type de moteurs, zones d’intervention, présence ou non de salariés temporaires.
| Type de garantie RC Pro | Fourchette de prix annuelle estimée |
| RC Pro seule pour micro-entreprise débutante (CA limité) | 400 € à 600 € |
| RC Pro + RC exploitation | 600 € à 900 € |
| Pack RC Pro + exploitation + défense-recours | 800 € à 1 200 € |
Ces fourchettes correspondent à un profil standard de mécanicien naval indépendant. Elles peuvent être inférieures pour une couverture minimale avec plafonds de garantie bas, et supérieures si vous intervenez régulièrement sur des unités hauturières ou des navires de charter.
Pour affiner le tarif, l’assureur vous demande généralement votre code d’activité, la description détaillée de vos prestations (réparation en atelier, interventions à flot, hivernage, préparation de bateaux), ainsi que votre historique de sinistres si vous avez déjà exercé. Vous pouvez aussi ajuster les plafonds de garantie, les franchises et les options pour rester dans un budget cohérent avec la phase de développement de votre micro-entreprise.
Les assurances connexes utiles
L’assurance RC Pro ne couvre pas tous les aspects de votre vie de micro-entrepreneur, surtout si vous travaillez seul et que vous dépendez de votre capacité physique à intervenir sur les bateaux. En tant qu’auto-entrepreneur, vous relevez du régime de la Sécurité Sociale des Indépendants (SSI).
Ce régime inclut une couverture de base en cas d’arrêt de travail, mais les indemnités journalières versées sont plafonnées et souvent insuffisantes pour maintenir votre niveau de vie lors d’un arrêt prolongé. Une prévoyance complémentaire adaptée sécurise votre revenu dans ces situations, ce qui vous évite de grignoter votre trésorerie ou vos économies personnelles.
Pour le matériel de diagnostic, les pontons, les outils électroportatifs et les pièces en stock, une assurance des biens professionnels ou une multirisque professionnelle offre une couche de protection intéressante. Si vous stockez des moteurs, des embases ou des accessoires de forte valeur, un simple cambriolage ou un dégât des eaux suffit à paralyser plusieurs semaines de travail.
Un point souvent négligé : si vous utilisez votre véhicule personnel pour transporter des outils ou des pièces chez vos clients, votre assurance auto classique peut ne pas couvrir les dommages survenus pendant ces déplacements professionnels. Une extension « usage professionnel » sur votre contrat auto, généralement peu coûteuse, évite cette zone grise. De même, si vous êtes amené à déplacer un bateau par voie maritime dans le cadre de votre activité, vérifiez que votre RC Pro couvre explicitement cette situation : certains contrats l’excluent ou la soumettent à une déclaration préalable.
Vous pouvez aussi envisager une garantie perte d’exploitation lorsque votre activité atteint une taille plus importante, afin de compenser un chiffre d’affaires perdu en cas d’incendie de votre atelier ou de fermeture provisoire d’un port.