
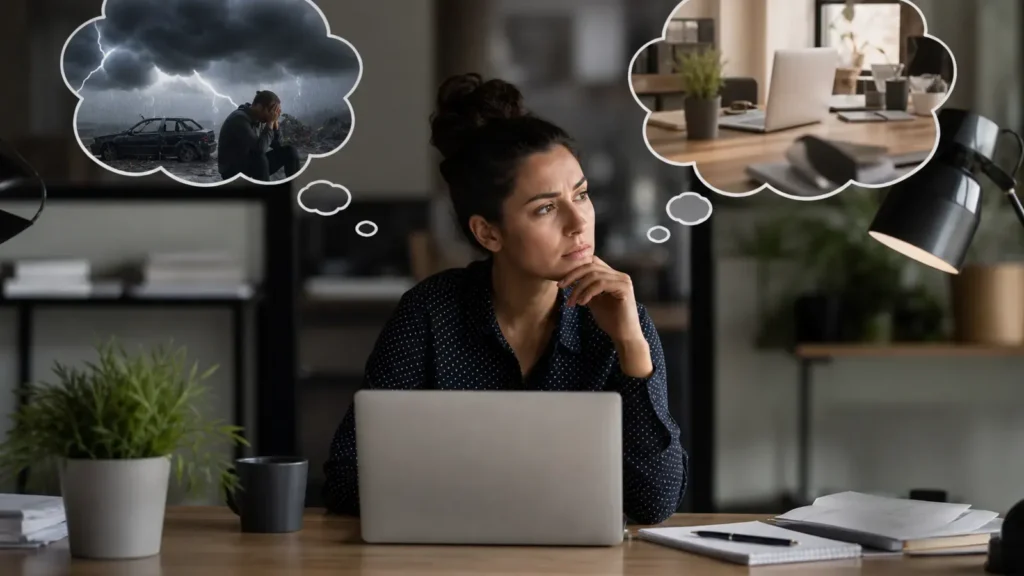
Un micro-entrepreneur redoute souvent le pire : un procès client, un incendie qui détruit son local ou une cyberattaque spectaculaire qui met sa réputation à terre. Ces scénarios frappent l’imaginaire, mais ils ne correspondent pas toujours aux sinistres qui surviennent le plus souvent ni à ceux qui désorganisent réellement le quotidien d’une activité solo. La différence entre risque perçu et risque réel façonne directement vos choix de couverture et votre niveau de protection.
Pour y voir clair, il faut changer de grille de lecture et se concentrer sur une question simple : qui subit le dommage lors d’un sinistre de micro-entreprise ? Un tiers, vos biens, vos données ou vous-même. Derrière le mot sinistre se cachent en réalité ces quatre familles de dommages, qui ne se produisent ni avec la même fréquence ni avec la même gravité. Ce changement de perspective permet de sortir du pilotage à la peur et de hiérarchiser les protections de manière pragmatique, en phase avec le fonctionnement réel d’une activité indépendante.
Sinistre : de quoi parle-t-on vraiment ?
Dans le langage assurantiel, un sinistre correspond à un événement dommageable qui déclenche ou pourrait déclencher une indemnisation au titre d’un contrat. En micro-entreprise, le terme se révèle souvent flou, car il mélange les problèmes de trésorerie, les litiges avec des clients et les accidents corporels. Pour adopter une stratégie de couverture efficace, il devient crucial de distinguer la nature du dommage et son porteur.
On peut structurer les sinistres des micro-entreprises autour de quatre catégories principales qui servent de colonne vertébrale à votre réflexion.
- Le dommage peut toucher un tiers (client, fournisseur, passant),
- vos biens (locaux, matériel, stock),
- vos données (fichiers clients, outils numériques, accès),
- ou vous-même en tant que dirigeant (santé, capacité à travailler, revenus).
Cette segmentation permet de sortir d’un catalogue de risques dispersés et d’organiser votre protection comme un véritable plan de continuité d’activité.
Panorama : les sinistres les plus fréquents en chiffres
Les chiffres d’indemnisation donnent une image beaucoup plus précise des sinistres qui frappent les petites structures.
Sur les garanties multirisque professionnelles, les assureurs constatent une répartition assez stable des principaux sinistres matériels. Les dégâts des eaux représentent environ 51 % des dossiers, loin devant le vol et le vandalisme autour de 21 %. Les catastrophes naturelles pèsent près de 5 %, la responsabilité civile et la perte d’exploitation tournent chacune autour de 5 %, tandis que l’incendie ne représente qu’environ 2 % des sinistres déclarés.
Côté numérique, le hameçonnage demeure la menace qui ressort le plus dans les déclarations de cyberattaques, avec près de 43 % des incidents rapportés, devant les rançongiciels et les intrusions plus complexes.
Les litiges en responsabilité civile professionnelle se concentrent largement sur le défaut de conseil, en tête des causes de mise en cause des indépendants prestataires de service.
Enfin, du côté de la protection sociale, les indemnités journalières des indépendants restent faibles, avec un plafond de 65,84 euros par jour en 2026 et des IJ nulles lorsque le revenu annuel moyen sur trois ans passe sous le seuil de 4 582 euros.
| Type de sinistre | Part estimée des sinistres |
| Dégâts des eaux (MRP) | 51 % |
| Vol et vandalisme | 21 % |
| Catastrophe naturelle | 5 % |
| Responsabilité civile | 5 % |
| Perte d’exploitation | 5 % |
| Incendie | 2 % |
Ce tableau ne reflète pas toute la réalité des micro-entreprises, mais il illustre une tendance forte : le sinistre spectaculaire ne constitue pas nécessairement le cœur du risque. Un dégât des eaux dans un local partagé, un vol de matériel dans un bureau mal sécurisé ou un hameçonnage sur une boîte mail professionnelle provoquent des interruptions et des coûts invisibles bien plus fréquents que l’incendie total ou le procès médiatisé. Pour un micro-entrepreneur, la clé consiste à croiser ces chiffres avec son propre modèle d’activité pour identifier ses zones de fragilité les plus sensibles.
Fréquence n’est pas gravité
La première inversion de perspective se trouve là : un sinistre fréquent désorganise le quotidien, tandis qu’un sinistre rare peut mettre définitivement l’activité en péril. Le dégât des eaux, le vol de portable professionnel ou la panne de disque dur surviennent bien plus souvent que l’accident corporel grave d’un client ou l’arrêt de travail prolongé du dirigeant, mais ce sont ces derniers qui créent un choc que l’entreprise n’absorbe pas toujours.
La hiérarchie des protections ne se construit donc pas sur la seule probabilité d’occurrence, mais sur le croisement de la fréquence et de la gravité, c’est-à-dire l’impact maximal possible sur la trésorerie, la réputation et la capacité à générer du chiffre d’affaires.
Quand le dommage touche un tiers : la responsabilité civile professionnelle
Lorsque le sinistre impacte un client, un fournisseur ou un simple passant, il entre dans le champ de la RC Pro de l’auto-entrepreneur. La micro-entreprise possède rarement une personnalité juridique distincte, et le risque se répercute donc directement sur le patrimoine personnel du dirigeant. Un défaut de conseil, une erreur technique ou un dommage corporel sur site se traduisent par une demande de réparation parfois lourde, surtout quand le préjudice implique plusieurs parties.
Les trois types de dommages (corporel, matériel, immatériel)
La responsabilité civile professionnelle couvre trois grandes catégories de dommages.
- Le dommage corporel concerne les atteintes à l’intégrité physique d’une personne, comme une chute dans vos locaux ou une blessure liée à votre intervention.
- Le dommage matériel vise la détérioration d’un bien appartenant à un tiers, par exemple un ordinateur client endommagé chez un freelance IT ou un meuble abîmé chez un artisan.
- Le troisième volet, le dommage immatériel, s’avère plus subtil mais souvent plus coûteux. Il recouvre les pertes financières consécutives à un comportement fautif : retard de livraison d’un projet digital qui fait manquer une campagne, paramétrage erroné d’un outil qui génère des erreurs de facturation, ou conseil inadapté qui provoque une baisse de chiffre d’affaires chez le client. Pour un micro-entrepreneur de services, cette dimension immatérielle devient centrale, car elle correspond à la réalité des litiges de terrain.
Le défaut de conseil, première cause de mise en cause
Dans les métiers de prestation intellectuelle, le défaut de conseil arrive en tête des causes de mise en cause en responsabilité civile professionnelle. Les clients attendent un accompagnement structuré, une anticipation des risques et une vision globale des conséquences de vos recommandations. Quand cette attente ne rencontre pas la réalité, la contestation se traduit souvent par une mise en cause formelle.
Les profils consultants, marketeurs, formateurs, coachs ou freelances du numérique sont particulièrement exposés. Une mauvaise analyse, un livrable incomplet ou une recommandation mal documentée peut ouvrir la voie à un litige qui dépasse largement le montant de la mission initiale. Une RC Pro adaptée doit donc inclure clairement les dommages immatériels consécutifs, afin de couvrir ces scénarios d’erreur ou d’omission qui font partie du quotidien d’une activité de conseil.
Ce que la RC Pro ne couvre pas et pour qui elle est obligatoire
La responsabilité civile professionnelle ne couvre pas toutes les situations. Les fautes intentionnelles, les fraudes organisées ou les manœuvres délibérées pour nuire à un client sortent du champ assurantiel.
Certaines activités réglementées rendent la RC Pro obligatoire, comme les professions de santé, les métiers du bâtiment sous certaines conditions ou les agents immobiliers. Dans d’autres domaines, la souscription n’est pas imposée légalement, mais elle devient quasi indispensable pour protéger la micro-entreprise. La question n’est alors plus de savoir si la RC Pro est obligatoire, mais de déterminer si le risque de mise en cause peut menacer le patrimoine personnel et la pérennité de l’activité.
Quand le dommage touche vos biens : locaux, matériel et stock
Les sinistres qui impactent vos biens professionnels restent souvent sous-estimés par les micro-entrepreneurs, surtout quand l’activité ne semble pas matérielle. Pourtant, un ordinateur volé, un atelier inondé ou un stock dégradé suffisent à interrompre l’exploitation pendant plusieurs jours ou semaines. Les garanties liées aux locaux, au matériel et au stock forment donc une deuxième brique de protection, complémentaire de la RC Pro.
Dégâts des eaux, vol, incendie : la vraie hiérarchie des sinistres matériels
- Les dégâts des eaux dominent largement les déclarations : une fuite, une canalisation qui cède ou une infiltration peut mettre un bureau ou un atelier hors d’usage pour plusieurs jours.
- Le vol et le vandalisme suivent, avec des conséquences directes sur le matériel, les stocks et parfois les documents sensibles.
- L’incendie, si redouté, ne pèse pourtant que quelques pourcents des sinistres et reste bien moins probable qu’on ne l’imagine dans une activité de service.
Ce décalage entre la peur de l’incendie et la fréquence réelle des dégâts des eaux invite à renforcer la garantie sur les sinistres courants, sans négliger les dommages rares mais destructeurs.
Les deux angles morts : RC Pro et assurance habitation
Deux angles morts reviennent régulièrement dans les dossiers de micro-entrepreneurs. La responsabilité civile professionnelle ne couvre pas votre propre matériel, car elle vise les dommages causés à des tiers. Un ordinateur utilisé pour une activité de freelance, un appareil de prise de vue d’un créateur de contenu ou une machine d’artisan nécessitent une garantie dédiée dans un contrat multirisque ou une extension spécifique.
L’assurance habitation classique, elle, exclut généralement l’usage professionnel des locaux et des biens, ou le limite fortement. Travailler depuis son domicile avec du matériel professionnel sans l’avoir déclaré expose à un refus d’indemnisation en cas de sinistre. Un micro-entrepreneur doit donc vérifier les conditions de son contrat, signaler son usage professionnel et chiffrer ses équipements pour éviter la mauvaise surprise au moment où il a le plus besoin de son assurance.
Bien évaluer ses capitaux et la règle proportionnelle
Le montant assuré pour vos biens joue un rôle crucial en cas de sinistre. Une sous-évaluation volontaire pour réduire la prime peut se retourner contre vous au moment du remboursement. La règle proportionnelle, issue de l’article L121-5 du Code des assurances, permet à l’assureur de réduire l’indemnité en proportion du sous-assurage. Si vous déclarez un capital trop faible par rapport à la valeur réelle de votre matériel, vous obtenez une indemnisation partielle, même sur un sinistre limité.
Pour une micro-entreprise, il faut donc prendre le temps de lister le matériel, le stock et les aménagements, puis d’actualiser ces valeurs régulièrement. Les nouveaux achats, les équipements financés personnellement et les outils numériques coûteux doivent entrer dans le calcul. Cette démarche reste peu agréable, mais elle évite de transformer un sinistre matériel en choc financier durable.
Quand le dommage touche vos données : le risque cyber
Le risque cyber ne concerne plus seulement les grandes entreprises. Les micro-entreprises gèrent des fichiers clients, des accès à des plateformes, des systèmes de facturation et des espaces de stockage en ligne. Un incident sur ces données provoque une interruption d’activité, un stress intense et parfois une obligation de notification aux autorités, même pour une petite structure.
Hameçonnage et rançongiciel, les menaces dominantes
Le hameçonnage reste la porte d’entrée la plus courante des cyberattaques subies par les petites structures. Un faux message de banque, une demande de validation de compte ou un mail qui imite un client important pousse à cliquer sur un lien ou à saisir des identifiants. Une fois les accès compromis, les attaquants peuvent installer un logiciel malveillant, chiffrer des données ou détourner des comptes.
Les rançongiciels complètent ce tableau en chiffrant les fichiers et en réclamant un paiement pour les déverrouiller. Pour une micro-entreprise sans sauvegardes régulières, la situation peut devenir critique. Le risque ne se limite pas au coût direct : il s’étend aux retards de livraison, à la perte de confiance des clients et aux heures passées à reconfigurer les outils.
Décalage entre exposition et préparation
La plupart des micro-entreprises travaillent avec des outils numériques avancés, mais investissent très peu dans la sécurité informatique. Le budget consacré à cette dimension reste souvent inférieur à 2 000 euros, et se limite à un antivirus, quelques mots de passe et une sauvegarde sporadique sur un disque externe. Ce décalage entre exposition réelle et préparation opérationnelle ouvre un boulevard aux attaques opportunistes.
Une stratégie basique mais structurée change déjà la donne : des mots de passe robustes et différenciés, une double authentification sur les comptes sensibles, des sauvegardes régulières sur un support isolé de la machine principale, et une sensibilisation simple aux mails suspects. Une couverture cyber adaptée vient en complément pour gérer les coûts d’intervention, la restauration des données et l’accompagnement de crise.
Vos obligations en cas de fuite de données et la nuance NIS2
En cas de fuite de données personnelles, même une micro-entreprise doit respecter certaines obligations. Les structures qui traitent des données clients identifiables doivent notifier la violation à la CNIL dans un délai de 72 heures après en avoir pris connaissance, lorsque l’incident comporte un risque pour les droits et libertés des personnes concernées. Cette démarche suppose un minimum d’organisation pour détecter l’incident, en mesurer l’ampleur et documenter les actions correctives.
Le cadre européen NIS2 renforce les exigences pour certains secteurs jugés essentiels ou importants, mais la plupart des micro-entreprises sortent de ce périmètre. Elles restent néanmoins tenues de respecter le socle de la réglementation sur les données personnelles et la sécurité des systèmes. Une assurance cyber bien conçue inclut souvent un accompagnement juridique et technique pour gérer cette dimension, ce qui allège la charge mentale au moment du sinistre.
Quand le dommage vous touche, vous : l’arrêt de travail du dirigeant
Le sinistre le plus sous-estimé des micro-entreprises concerne le dirigeant lui-même. Une maladie, un accident ou un épuisement qui conduit à un arrêt de travail interrompent immédiatement la chaîne de production. Dans une structure solo, il n’existe pas d’équipe pour prendre le relais, et la chute de revenus est immédiate. C’est souvent le sinistre le plus probable et le moins couvert.
Des indemnités journalières faibles, voire nulles
Le régime obligatoire des indépendants verse des indemnités journalières en cas d’arrêt de travail, mais leur niveau reste très limité. Le plafond s’établit à 65,84 euros par jour en 2026, soit 1/730 du plafond annuel de la Sécurité sociale, et certains micro-entrepreneurs ne touchent rien lorsque leur revenu annuel moyen sur trois ans reste sous le seuil de 4 582 euros. Pour ceux qui s’acquittent de la cotisation minimale, l’indemnité peut descendre à un plancher de l’ordre de 6,28 euros par jour, qui ne couvre ni le loyer ni les charges courantes.
Ces chiffres montrent que le socle obligatoire ne suffit pas à absorber un arrêt prolongé. La plupart des micro-entreprises fonctionnent avec une trésorerie serrée et une réserve limitée. Dès que le dirigeant ne peut plus produire ni facturer, la comptabilité décroche, alors même que ce scénario est l’un des plus probables sur une carrière d’indépendant, bien davantage qu’un incendie majeur ou qu’une catastrophe naturelle.
Le sinistre le plus probable, le moins assuré
La santé du dirigeant constitue donc le point de fragilité central de la micro-entreprise, et pourtant le moins couvert. Les indépendants se concentrent sur leurs contrats clients, leurs outils et leurs garanties matérielles, mais négligent souvent leur protection personnelle. C’est cette dissonance entre risque perçu et risque réel qui explique pourquoi des micro-entreprises solides sur le plan commercial se retrouvent en difficulté après une hospitalisation, un accident ou une pathologie longue. Le pilotage de la couverture doit intégrer cette dimension dès la phase de lancement.
Combler le trou avec la prévoyance
Pour combler ce déficit, la souscription d’un contrat de prévoyance auto-entrepreneur adapté à l’activité et au niveau de revenus devient un levier clé. Ce type de couverture complète les indemnités journalières du régime obligatoire et peut verser une rente en cas d’incapacité longue ou d’invalidité. Il sécurise aussi les proches à travers un capital décès, au-delà des prestations limitées du régime de base.
Le calibrage de la prévoyance doit tenir compte du coût de vie réel, des charges fixes de l’activité et de la trésorerie de sécurité. Un micro-entrepreneur gagne à simuler différents scénarios d’arrêt et à vérifier la cohérence entre ses charges, ses remboursements, ses IJ obligatoires et ses compléments de prévoyance. Cette démarche transforme un risque flou en plan d’action concret.
Hiérarchiser ses protections : quel sinistre couvrir en priorité ?
Une fois la grille de lecture posée, la question devient stratégique : quel sinistre couvrir en premier quand on démarre ou que l’on structure une micro-entreprise ? La réponse dépend fortement du profil : activité solo sans locaux, activité avec atelier ou boutique, présence de salariés ou non. Le but reste d’aligner la protection sur le couple fréquence / gravité, plutôt que sur le seul ressenti.
| Profil | Priorité de couverture |
| Micro-entrepreneur solo sans locaux | Prévoyance, RC Pro, cyber basique |
| Micro avec locaux et stock | MRP (locaux, matériel), RC Pro, prévoyance |
| Micro avec salariés | Prévoyance dirigeant, MRP complète, RC Pro renforcée |
Pour un micro-entrepreneur, la priorité va très clairement vers la prévoyance et la responsabilité civile professionnelle, avec un socle de sécurisation cyber simple mais régulier. Un profil qui dispose de locaux, de matériel ou de stock doit monter le multirisque professionnel en priorité haute et vérifier la cohérence des capitaux assurés.
Hiérarchiser ses protections, c’est accepter de couvrir en premier ce qui menace la continuité de l’activité et le patrimoine personnel, puis d’ajouter progressivement des garanties sur les sinistres plus ciblés. Cette logique donne une feuille de route opérationnelle : socle RC Pro et prévoyance, extension biens, brique cyber, ajustements spécifiques selon le secteur. Le risque réel reprend ainsi la main sur le risque perçu.
Questions fréquentes
La micro-entreprise doit-elle obligatoirement s’assurer ?
Il n’existe pas d’obligation d’assurance générale, mais plusieurs cas imposent des garanties spécifiques. Certaines activités réglementées, comme les professions de santé, certains métiers du bâtiment ou les agents immobiliers, doivent disposer d’une RC Pro pour exercer, et un bail professionnel ou un contrat commercial peut aussi exiger une couverture multirisque. Au-delà de ces cas, la micro-entreprise reste responsable des dommages qu’elle cause : sans assurance, le sinistre n’est pas évité, sa portée financière est simplement supportée seule.
Combien coûte une couverture contre les principaux sinistres ?
Le coût dépend du secteur, du chiffre d’affaires, du capital matériel et de l’exposition au public. Une RC Pro de services démarre souvent à quelques dizaines d’euros par mois, tandis qu’un contrat avec dommages immatériels et plafonds élevés monte plus vite. La multirisque professionnelle alourdit la facture dès que des locaux et du stock entrent en jeu, et la prévoyance se calibre sur le revenu à garantir en cas d’arrêt. L’objectif n’est pas de se sur-assurer, mais de protéger ce qui mettrait l’activité à genoux si le scénario se produisait.
Continuez votre visite
- Comment déclarer un sinistre et être vraiment indemnisé ?
- Refus de prise en charge par votre RC Pro : les principaux motifs et les recours
- Assurance : comment être bien couvert quand on a plusieurs activités ?
- Comment résilier son assurance professionnelle ou sa mutuelle TNS ?
- Biens confiés par les clients : êtes-vous couvert par votre RC Pro ?
- Assurance RC pro et missions à l’étranger : territorialité des garanties, clients hors UE