
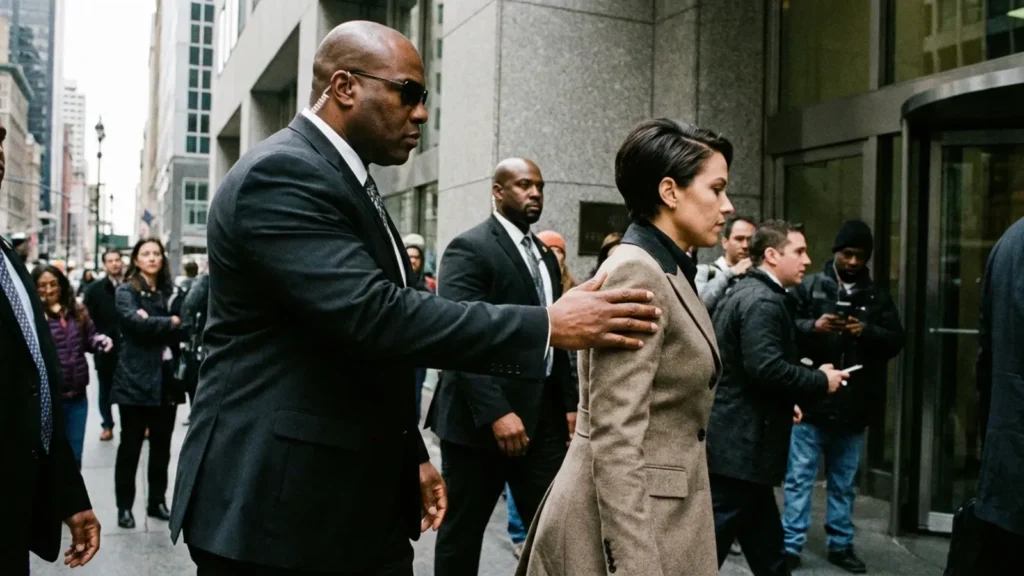
Les professionnels de la protection rapprochée affrontent des situations intenses au quotidien. Un simple incident peut engager leur responsabilité et menacer leur activité. L’assurance professionnelle s’impose comme un bouclier indispensable pour exercer sereinement.
Obligations légales pour l’agent de protection rapprochée en micro-entreprise
Vous lancez votre micro-entreprise de garde du corps ? La loi impose des formations précises avant toute prestation. Vous obtenez d’abord le Certificat de qualification professionnelle agent de prévention et de sécurité, ou CQP-APS, qui valide vos compétences en surveillance et intervention. Ce diplôme dure 175 heures et inclut des modules sur la gestion des conflits et les premiers secours.
Ensuite, vous suivez une formation spécifique aux techniques de protection rapprochée. Elle enseigne la gestion des risques VIP, les fouilles et les escortes sécurisées. Sans ces certifications, vous risquez des sanctions sévères, comme l’interdiction d’exercer. Les autorités vérifient ces diplômes lors des contrôles.
La Responsabilité Civile Professionnelle, ou RC Pro, n’apparaît pas comme obligatoire pour cette activité selon le code des assurances. Pourtant, les clients exigent souvent cette couverture avant de signer un contrat. Vous protégez ainsi votre patrimoine personnel contre les réclamations. Les assureurs adaptent les polices aux micro-entrepreneurs pour des tarifs accessibles.
Risques majeurs du métier d’agent de protection rapprochée
Le quotidien d’un agent de protection rapprochée expose à des dangers physiques constants. Vous intervenez lors d’événements publics où des bousculades éclatent. Un client est molesté pendant que vous assurez sa protection, et il vous poursuit pour négligence. Les blessures corporelles génèrent des indemnisations élevées, souvent supérieures à 50 000 euros.
Les erreurs d’intervention multiplient les litiges. Imaginez que vous neutralisez un intrus, mais il blesse un tiers dans la mêlée. Le tribunal retient votre faute professionnelle. Vous cassez aussi du matériel client, comme un véhicule lors d’une intervention rapide. Ces dommages matériels s’ajoutent aux frais judiciaires.
Les cyber-risques émergent avec les missions high-tech. Vous perdez un document confidentiel sur un VIP, et des hackers l’exploitent. Votre responsabilité engage des millions en pertes indirectes. Les assureurs évaluent ces menaces pour fixer des plafonds adaptés, jusqu’à 2 millions d’euros pour les cas graves. Vous anticipez ces scénarios en choisissant une police large.
Prix moyen de la RC Pro pour garde du corps auto-entrepreneur
Le coût d’une assurance RC Pro pour garde du corps en micro-entreprise oscille entre 300 et 800 euros par an. Ce tarif dépend de votre chiffre d’affaires et des risques déclarés. Un auto-entrepreneur débutant avec 20 000 euros de CA paie autour de 350 euros. Les vétérans facturant plus cher voient la prime grimper à 600 euros.
| Chiffre d’affaires annuel | Prix moyen RC Pro (€/an) | Couverture recommandée (€) |
|---|---|---|
| Moins de 20 000 € | 300 – 400 | 500 000 |
| 20 000 – 50 000 € | 400 – 600 | 1 000 000 |
| Plus de 50 000 € | 600 – 800 | 2 000 000 |
Certains assureurs appliquent des franchises basses, autour de 500 euros, pour limiter vos avances. Vous déclarez précisément vos missions pour éviter les surprimes. Une police sur mesure protège sans alourdir vos charges.
Garanties connexes essentielles pour votre activité
La RC Pro ne suffit pas seule pas toujours, vous pouvez regrouper vos protections en souscrivant une multirisque pro, qui offre notamment ces garanties :
- Assurance matériel : rembourse armes non létales et uniformes endommagés.
- Protection juridique : finance avocats en cas de litige client.
- Couverture perte d’exploitation : compense CA perdu après sinistre.
Comment choisir un contrat adapté ?
Vous évaluez d’abord vos missions types. Protégez-vous des célébrités en événement ou des cadres en déplacement ? Les risques varient, et votre police suit. Demandez des simulations basées sur votre CA réel pour des devis précis.
Les assureurs spécialisés en sécurité proposent des contrats taillés pour les gardes du corps privés. Vous vérifiez les exclusions, comme les missions à l’étranger sans extension.
Renouvelez annuellement pour ajuster les plafonds. Votre activité grandit, et vos besoins évoluent. Un courtier dédié aux micro-entreprises négocie les meilleurs tarifs. Vous gagnez 20 % en moyenne sur la prime initiale.
Conseils pratiques pour souscrire en micro-entreprise
Vous déclarez votre activité exacte : agent de protection rapprochée ou garde du corps privé. Les assureurs ajustent les primes en conséquence. Fournissez vos certifications CQP pour des tarifs préférentiels.
| Critère de choix | Pourquoi ça compte | Exemple |
|---|---|---|
| Plafond d’indemnisation | Couvre gros sinistres | 2 M€ pour risques corporels |
| Franchise | Limite avance perso | 300-500 € |
| Extensions | Adapte à missions | Étranger, cyber |