
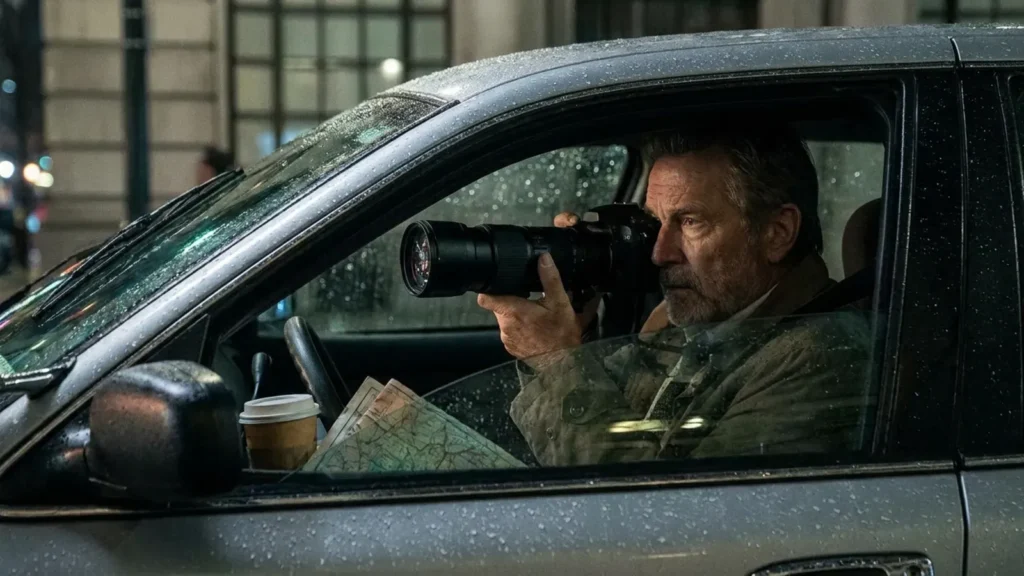
Vous lancez votre activité de détective privé en micro-entreprise ? L’assurance professionnelle s’impose comme un pilier essentiel. Elle vous garde à l’abri des imprévus qui menacent votre indépendance.
Obligations légales pour exercer en tant qu’enquêteur privé
Le Code de la sécurité intérieure fixe des règles strictes pour les détectives privés. L’article L.622-3 exige une assurance RC Pro couvrant la responsabilité civile professionnelle. Vous fournissez une attestation valide au CNAPS pour obtenir ou renouveler votre autorisation d’exercer.
Sans ce document, le CNAPS refuse votre agrément. Vous ne pouvez pas travailler légalement. Cette obligation protège vos clients et les tiers contre les dommages que vous pourriez causer par erreur ou faute.
Les détectives privés en micro-entreprise respectent aussi une formation spécifique. Vous justifiez d’une certification d’aptitude professionnelle délivrée après un stage de 175 heures minimum. Le CNAPS vérifie ces prérequis avant toute autorisation.
Vous déclarez votre activité au greffe du tribunal de commerce en choisissant le régime micro-entrepreneur. Ce statut simplifie vos démarches fiscales et sociales. Vous payez des cotisations proportionnelles à votre chiffre d’affaires.
Risques majeurs liés à votre activité
Les enquêtes sensibles exposent les détectives privés à des dangers concrets. Vous risquez des plaintes pour atteinte à la vie privée si une filature dépasse les limites légales. Un client mécontent peut vous assigner en justice pour faute professionnelle.
Imaginez une surveillance maladroite qui blesse un tiers. Vous affrontez alors des poursuites civiles pour dommages corporels. Les fraudes à l’assurance que vous débusquez attirent parfois des représailles violentes de fraudeurs.
Vous manipulez des données confidentielles sur des adultères ou des escroqueries. Une fuite involontaire déclenche des indemnisations massives pour préjudice moral. Vos véhicules ou équipements subissent des dégradations lors de missions de nuit.
Les litiges prud’homaux surgissent si un collaborateur occasionnel conteste ses conditions de travail. Vous gérez des preuves contestées devant les tribunaux. Chaque mission porte un potentiel de contentieux financier lourd.
La RC Pro : une couverture indispensable
L’assurance responsabilité civile professionnelle intervient dès qu’un client ou un tiers subit un préjudice lié à votre prestation. Elle paie les indemnisations pour erreurs dans une enquête ou violation de confidentialité. Vous évitez de puiser dans votre poche personnelle.
Cette garantie englobe la responsabilité civile exploitation pour les dommages accidentels pendant vos opérations quotidiennes. Elle couvre aussi la défense pénale si la justice vous met en cause. L’assureur avance les frais d’avocat jusqu’à la limite contractuelle.
En cas de recours contre un fournisseur fautif, l’assureur finance votre action en justice. Vous protégez ainsi votre trésorerie fragile de micro-entrepreneur. Cette assurance renforce votre crédibilité auprès des compagnies d’assurance qui vous mandatent souvent.
| Type de garantie | Couverture principale | Exemple concret |
|---|---|---|
| RC Professionnelle | Faute dans l’enquête | Indemnisation pour preuve erronée sur une fraude |
| RC Exploitation | Dommages accidentels | Préjudice causé lors d’une filature |
| Défense-Recours | Frais juridiques | Avocat pour litige client ou fournisseur |
Prix moyen d’une RC Pro pour détective privé
Les tarifs varient selon votre chiffre d’affaires et les garanties choisies. Un contrat RC Pro de base coûte entre 400 et 600 euros par an pour un détective privé en micro-entreprise. Vous ajoutez 300 euros pour une protection juridique étendue.
Un pack multirisque complet grimpe à 700-1200 euros annuels. Ce montant inclut la RC Pro, la protection juridique et une assurance matériel. Les assureurs adaptent les primes à votre expérience et à votre zone d’intervention.
Vous comparez les offres pour économiser jusqu’à 30 %. Un débutant paie plus cher qu’un vétéran avec un historique sans sinistre. Le régime micro-entreprise limite vos charges, mais vous vérifiez que la prime rentre dans votre budget prévisionnel.
Les compagnies d’assurance spécialisées en activités réglementées proposent des forfaits sur mesure. Vous déclarez votre CA réel pour ajuster la cotisation annuelle. Cette transparence évite les surprimes en fin d’année.
Assurances complémentaires adaptées aux enquêteurs en micro-entreprise
Vous souscrivez une assurance multirisque professionnelle pour protéger votre bureau et vos infrastructures. Elle couvre les incendies, vols et dégâts des eaux qui frappent votre matériel d’enquête. Les appareils photo haute définition ou drones coûtent cher à remplacer.
La protection juridique étend la RC Pro aux litiges avec des sous-traitants. Elle finance les expertises pour contester une plainte infondée. Vous gérez sereinement les affaires complexes comme les fraudes internationales.
- Assurance véhicule dédié : couvre les trajets en filature et les collisions imprévues.
- Protection cyber : protège vos données clients contre les piratages informatiques.
- Multirisque pro : sécurise votre local contre les cambriolages nocturnes.
Une assurance perte d’exploitation compense votre CA perdu après un sinistre majeur. Vous relancez vite votre activité sans creuser votre découvert bancaire.
Ces compléments renforcent votre résilience en tant qu’enquêteur privé indépendant.
Comment choisir votre contrat d’assurance professionnelle ?
- Vous évaluez d’abord les franchises pour limiter vos avances de frais. Une franchise basse convient aux débutants exposés à plus de risques. Vous vérifiez les plafonds d’indemnisation : au moins 1 million d’euros par sinistre pour couvrir les gros litiges.
- Les assureurs couvrent-ils les missions à l’étranger ? Les détectives privés interviennent souvent hors frontières pour des affaires transfrontalières. Vous optez pour un contrat sans exclusion sur les filatures motorisées ou piétonnes.
- Vous demandez une attestation immédiate pour le CNAPS. Le délai de carence doit être court pour démarrer sans attendre.
- Vous renégociez annuellement en fonction de votre CA réel. Une hausse de 20 % de votre activité justifie une révision des garanties.
Cette approche proactive maintient vos coûts maîtrisés.
Exemples concrets de sinistres couverts
Un détective privé en micro-entreprise rate une preuve décisive dans une enquête de fraude à l’assurance. Le client perd 50 000 euros et assigne le professionnel. La RC Pro paie l’indemnisation et les frais de justice.
Durant une surveillance, votre véhicule heurte un piéton distrait. L’hôpital facture 15 000 euros de soins. Votre assurance exploitation prend en charge sans que vous avanciez un centime.
Vous subissez un vol de votre ordinateur contenant des rapports clients. La multirisque remplace l’appareil à 3000 euros et couvre la perte d’exploitation pendant deux semaines. Votre activité reprend sans accroc.
Ces cas montrent l’impact réel d’une couverture solide. Les détectives indépendants évitent la faillite grâce à ces protections adaptées. Vous investissez peu pour sécuriser des années de travail.
Conseils pratiques pour souscrire et optimiser vos assurances
Vous contactez plusieurs assureurs pour des devis personnalisés. Vous détaillez vos missions types : filatures urbaines, vérifications d’antécédents, enquêtes matrimoniales. Cette précision affine les tarifs.
Optez pour un paiement mensuel si votre trésorerie fluctue. Les micro-entrepreneurs apprécient cette flexibilité en période creuse. Vous intégrez la prime dans vos tarifs horaires pour la rentabiliser.
- Vérifiez les exclusions : pas de couverture pour actes intentionnels.
- Demandez une assistance 24/7 pour les urgences sur le terrain.
- Archivez vos attestations pour les contrôles CNAPS surprise.
Vous formez-vous continuellement pour minimiser les risques ? Les stages annuels réduisent vos primes chez certains assureurs. Cette stratégie combinée booste votre sécurité et vos marges.