
Vous développez votre activité d’esthétique en micro-entreprise et vous voulez proposer du blanchiment dentaire, du maquillage permanent, du peeling, du micro-needling, de l’épilation laser ou de la luxopuncture ? Vous vous posez aussi une question cruciale : comment vous assurer pour protéger votre activité, vos clientes et votre patrimoine personnel ? Ce guide vous donne une vision claire et actionnable pour sécuriser vos prestations dès maintenant.
Vos obligations
Un auto-entrepreneur qui réalise des soins esthétiques travaille en première ligne sur la peau, les muqueuses ou les dents de ses clientes. Vous intervenez avec des appareils, des aiguilles, des produits chimiques ou des sources de lumière, ce qui vous place dans une catégorie d’activités sensibles. Vous devez donc anticiper le risque de litiges, de réclamations ou de complications même lorsque vous appliquez tous les protocoles.
La loi ne rend pas la responsabilité civile professionnelle obligatoire pour tous les micro-entrepreneurs, mais la nature de vos prestations change totalement la donne. Pour le blanchiment dentaire, le maquillage permanent, le peeling, le micro-needling, l’épilation laser ou la luxopuncture, vous engagez votre responsabilité dès que vous touchez au corps ou que vous influencez la santé perçue de la cliente. Sans assurance, la moindre erreur peut menacer la survie de votre activité.
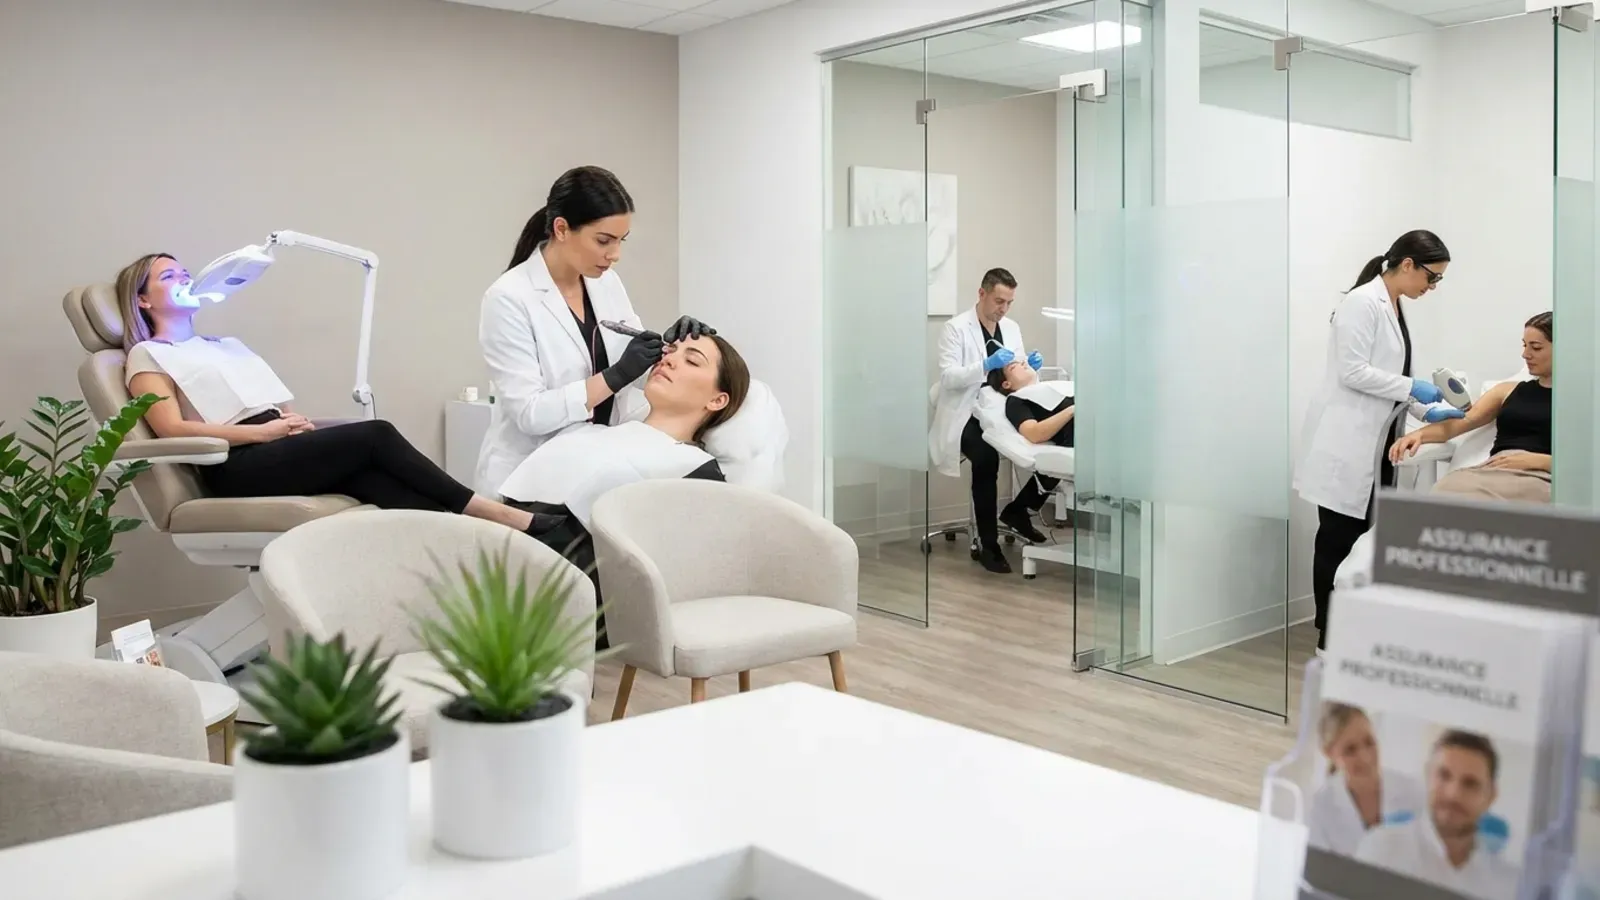
Les risques concrets liés aux soins esthétiques techniques
Chaque technique comporte son lot de risques, même lorsque vous utilisez du matériel conforme et des produits de qualité. Un blanchiment dentaire peut provoquer une hypersensibilité ou une irritation gingivale, un maquillage permanent peut conduire à un défaut de pigment ou à une infection locale, et un peeling raté peut laisser une hyperpigmentation durable. La cliente associera alors directement ces conséquences à votre prestation et cherchera un responsable.
Le micro-needling et les techniques proches augmentent le risque d’infection cutanée, de mauvaise cicatrisation ou de réaction inflammatoire intense. L’épilation laser expose à des brûlures, à des taches pigmentaires ou à une absence de résultat sur certaines zones, ce qui entraîne des demandes de remboursement ou de dédommagement. La luxopuncture, même perçue comme plus douce, reste liée à des promesses de bien-être ou de perte de poids, ce qui peut générer des contestations si les attentes ne sont pas alignées avec les résultats.
Pour avoir une idée de l’exposition financière réelle : une demande d’indemnisation suite à une brûlure au laser ou une hyperpigmentation post-peeling se chiffre couramment entre 1 500 et 8 000 euros selon la gravité et la zone concernée. Un litige impliquant une infection post-micro-needling ayant laissé des cicatrices visibles peut dépasser 15 000 euros si une expertise médicale conclut à une faute dans le protocole. Ces montants excèdent largement le chiffre d’affaires annuel d’un micro-entrepreneur débutant, ce qui explique pourquoi l’absence d’assurance représente un risque existentiel pour l’activité.
Un autre risque majeur vient de la communication. Si vous annoncez des bénéfices trop ambitieux ou des résultats « garantis », vous augmentez la probabilité de réclamation en cas de déception. Une cliente mécontente peut publier un avis négatif très visible, réclamer un geste commercial, saisir sa protection juridique ou engager une procédure. Une assurance adaptée vous protège alors contre les frais de défense, les expertises et les indemnisations négociées ou prononcées.
Le cas particulier du blanchiment dentaire : une zone juridique à maîtriser
Le blanchiment dentaire mérite une attention spécifique, car c’est l’activité la plus encadrée de cette liste sur le plan réglementaire. Depuis un arrêté de 2011 et une directive européenne de 2012, l’utilisation de produits contenant plus de 0,1 % de peroxyde d’hydrogène est réservée aux chirurgiens-dentistes. En tant qu’esthéticienne, vous êtes autorisée à proposer du blanchiment dit « cosmétique » avec des concentrations inférieures à ce seuil, mais à une condition : ne jamais prétendre à un effet thérapeutique ni effectuer un diagnostic sur l’état bucco-dentaire de la cliente.
Concrètement, cela signifie que votre communication doit rester strictement cosmétique (« éclaircissement », « blanchiment esthétique »), que vous ne devez pas intervenir sur des dents cariées ou des muqueuses abîmées, et que vous devez systématiquement recommander une consultation dentaire préalable. Un assureur qui couvre le blanchiment dentaire cosmétique vérifiera souvent ces conditions : un contrat souscrit sans les préciser peut être mis en cause si un sinistre survient dans un contexte où la limite réglementaire est floue.
RC Pro : le socle indispensable pour vos prestations
Une RC Pro simple et généraliste ne suffit pas pour ces techniques avancées, car certains contrats excluent les actes invasifs ou les dispositifs à base de lumière. Voici ce que les assureurs désignent concrètement par « actes invasifs » : toute technique qui pénètre la barrière cutanée (micro-needling, mésothérapie esthétique), tout dispositif émettant une énergie lumineuse ou thermique (laser, IPL, LED à haute intensité) et tout produit appliqué sur les muqueuses (blanchiment, peeling profond). Ces exclusions ne sont pas toujours visibles en première lecture du contrat : cherchez-les dans les conditions générales, rubrique « activités exclues » ou « exclusions spécifiques au secteur esthétique ».
Vous devez choisir une assurance qui mentionne clairement vos actes : blanchiment dentaire cosmétique, maquillage permanent, soins esthétiques avec micro-needling, épilation par lumière ou laser, luxopuncture ou peeling superficiel. Si votre activité ne figure pas noir sur blanc, l’assureur peut refuser la prise en charge en cas de sinistre.
Sur les plafonds de garantie, une RC Pro pour esthéticienne en micro-entreprise propose généralement des plafonds compris entre 500 000 et 2 000 000 euros par sinistre selon le niveau de formule. Pour des techniques à risque corporel comme le laser ou le micro-needling, visez un plafond d’au moins 1 000 000 euros : les dommages corporels graves (brûlures étendues, cicatrices permanentes) peuvent rapidement atteindre ce niveau en cas d’expertise judiciaire défavorable. Le mieux consiste à fournir à l’assureur une liste précise des soins que vous proposez et des appareils que vous utilisez, avec les protocoles associés.
Les autres garanties à envisager pour sécuriser votre micro-entreprise
Une RC Pro solide pose la première pierre, mais elle ne couvre pas tous les scénarios que rencontre un micro-entrepreneur en esthétique. Vous devez aussi protéger votre matériel, votre chiffre d’affaires et votre responsabilité au-delà du seul geste technique. Une vision globale vous permet de rester serein lorsqu’un imprévu survient.
| Type d’assurance | Rôle principal | Pourquoi elle compte pour vous |
| RC Pro | Couverture des dommages causés aux clientes | Base pour blanchiment dentaire, maquillage permanent, peeling, micro-needling, épilation laser, luxopuncture |
| Protection juridique | Accompagnement en cas de litige | Prise en charge des frais d’avocat, conseils et aide à la négociation |
| Multirisque professionnelle | Protection du local et du matériel | Indemnisation après dégât des eaux, vol, incendie ou bris d’appareil |
| Prévoyance du dirigeant | Maintien de revenus en cas d’arrêt de travail | Sécurisation de votre niveau de vie si vous ne pouvez plus exercer |
Une protection juridique se révèle très utile lorsqu’une cliente conteste un résultat ou un protocole après une séance de peeling ou de micro-needling. Vous bénéficiez alors d’un accompagnement juridique, d’une prise en charge partielle des honoraires et d’un support pour rédiger les courriers de réponse. Les frais d’avocat et d’expertise dans un litige esthétique se situent généralement entre 2 000 et 6 000 euros selon la complexité du dossier : la protection juridique vous évite d’assumer seule cette charge au moment où votre activité en a le moins besoin.
La multirisque professionnelle devient indispensable dès que vous investissez dans du matériel de valeur. Un appareil laser d’épilation professionnel coûte entre 5 000 et 25 000 euros, un dermographe de qualité entre 300 et 1 500 euros, un appareil de blanchiment dentaire entre 500 et 3 000 euros. En cas de vol, de vandalisme, d’incendie ou de dégât des eaux, vous récupérez une partie ou la totalité de la valeur de vos équipements, ce qui vous évite d’interrompre votre activité pendant des mois. Le coût d’une multirisque professionnelle adaptée à ce profil se situe généralement entre 30 et 80 euros par mois selon le niveau d’équipement assuré.
La prévoyance mérite enfin une attention particulière pour les micro-entrepreneurs, souvent sous-informés sur ce point : en cas d’arrêt maladie ou d’accident, vous ne percevez pas d’indemnités journalières de la Sécurité sociale avant un délai de carence de trois jours, et le montant versé (environ 22 euros par jour en 2024) couvre rarement les charges fixes d’une activité esthétique. Une prévoyance adaptée à votre statut comble cet écart et sécurise vos revenus si vous ne pouvez plus travailler pendant plusieurs semaines.
Bien cadrer vos pratiques pour rester assurable
Un contrat d’assurance protège votre activité seulement si vous respectez les règles que vous avez déclarées. Vous devez donc formaliser vos procédures, vos contre-indications et vos conditions de prestation pour le blanchiment dentaire, le maquillage permanent, le peeling, le micro-needling, l’épilation laser et la luxopuncture. Cette structuration rassure aussi vos clientes et renforce la valeur perçue de votre expertise.
Commencez par rédiger des fiches de consentement éclairé pour chaque type de soin, avec les risques possibles, les précautions avant la séance et les conseils après. Demandez à chaque cliente de remplir un questionnaire de santé et de signer le document avant la première intervention, en particulier pour les techniques invasives ou les traitements sur le visage. Archivez ces documents de manière sécurisée, car ils peuvent servir de preuves en cas de litige.
- Mettre à jour vos protocoles lorsque vous changez d’appareil ou de produit pour un peeling, un micro-needling ou un blanchiment dentaire.
- Respecter les contre-indications : grossesse, traitements médicamenteux, peau bronzée pour certaines techniques de lumière, pathologies cutanées non stabilisées.
- Limiter votre communication commerciale à des promesses raisonnables, validées par votre expérience et par les retours clients.
- Conserver des photos avant/après avec l’accord écrit de la cliente pour documenter les résultats en cas de contestation.
Vous gagnez aussi en crédibilité lorsque vous justifiez d’une formation structurée sur chaque technique. Certains assureurs exigent une attestation de formation avant d’accepter de couvrir des actes techniques comme le laser ou le micro-needling, et ils reconnaissent généralement les formations dispensées par des organismes certifiés Qualiopi ou des écoles professionnelles référencées (CIDESCO, CAFA, CQP Esthéticien). Une formation d’un ou deux jours achetée en ligne sans attestation vérifiable peut être insuffisante pour satisfaire un assureur exigeant. Plus votre parcours se montre clair et documenté, plus vous obtenez de bonnes conditions tarifaires et de meilleures garanties.
Adapter votre assurance à la réalité de votre activité
Un micro-entrepreneur en esthétique ne garde pas une activité figée, car son offre évolue au fil des tendances et des formations. Vous commencez peut-être avec du blanchiment dentaire et du maquillage permanent, puis vous ajoutez du peeling doux, du micro-needling et des séances de luxopuncture. Chaque nouveau soin modifie votre profil de risque et nécessite une mise à jour de votre contrat d’assurance professionnelle.
Au moment de choisir votre assureur, présentez un business plan simple avec le nombre de prestations prévu par mois, le panier moyen et la répartition entre les techniques. Cette approche montre que vous pilotez votre activité et que vous acceptez de payer une prime cohérente avec votre niveau de risque. Une fois le contrat signé, informez rapidement votre interlocuteur si vous changez de matériel, si vous augmentez vos tarifs ou si vous introduisez une nouvelle technique comme l’épilation laser dans votre catalogue.
Un dernier levier consiste à intégrer l’assurance dans votre stratégie commerciale. Mentionnez votre RC Pro sur vos devis, dans vos conditions générales et dans vos supports de communication, sans citer la compagnie. Vous renforcez la confiance de vos clientes, vous valorisez votre sérieux et vous justifiez un positionnement tarifaire en phase avec la qualité et la sécurité de vos soins.
- Analysez chaque année vos actes les plus fréquents.
- Vérifiez si vos plafonds de garantie suivent la hausse de votre chiffre d’affaires.
- Demandez un ajustement lorsque vous enrichissez votre carte de soins ou que vous vous spécialisez sur une technique plus risquée.
Cette gestion proactive de votre assurance transforme une simple formalité en véritable levier de croissance. Vous sécurisez votre micro-entreprise, vous protégez vos clientes et vous construisez une réputation solide autour de vos prestations esthétiques avancées.
Continuez votre visite
- Assurances micro-entrepreneurs pour esthéticienne à domicile
- Vendre des cosmétiques en micro-entreprise
- Je suis coiffeuse à domicile, quelles assurances dois-je souscrire ?
- Assurance professionnelle pour technicienne en extension de cils
- Assurance prothésiste ongulaire, onglerie
- Assurance pour maquilleur en micro-entreprise
- Assurance professionnelle pour tatoueur perceur