
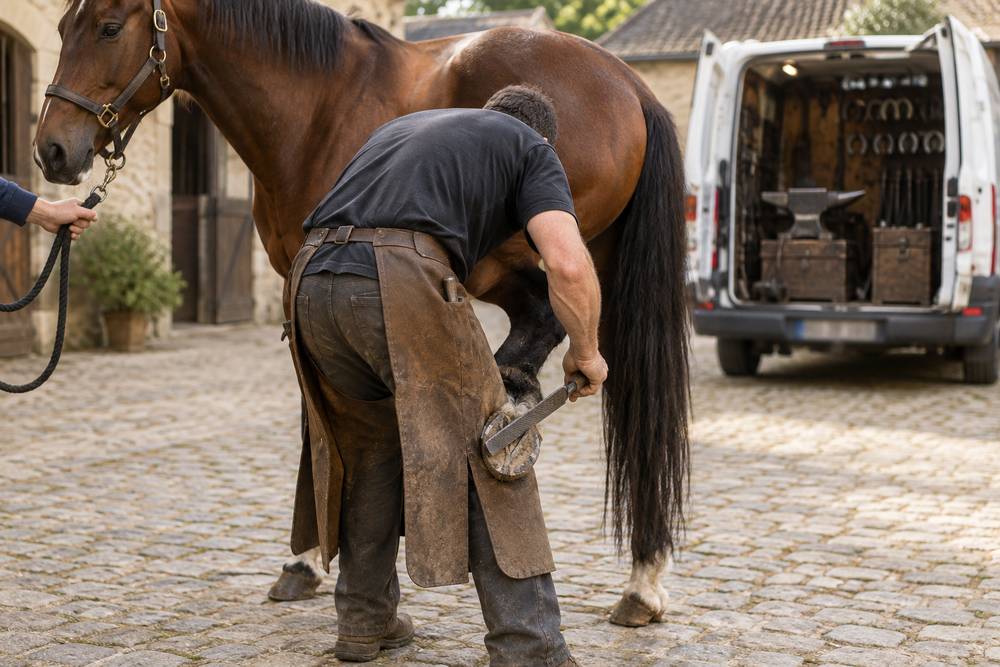
Dès que vous prenez le pied d’un cheval, vous en répondez. S’il rue sur le propriétaire, se blesse ou boite huit jours plus tard, la réclamation vous revient. En auto-entrepreneur, vous y répondez seul, avec un chiffre d’affaires plafonné à 83 600 € et sans indemnité d’accident du travail. Trois contrats couvrent l’essentiel : la RC Pro, le véhicule et la prévoyance.
Ce que l’assureur vérifie avant de vous couvrir
La maréchalerie est une activité artisanale réglementée. Pour vous immatriculer, même en micro-entreprise, il faut un CAP agricole de maréchal-ferrant ou un brevet technique des métiers. À défaut, trois ans d’expérience dans le métier. Les assureurs spécialisés dans le cheval demandent ce justificatif à la souscription : sans diplôme ni ancienneté, pas de contrat.
Aucun texte ne vous impose une RC Pro de micro-entrepreneur. Les écuries et les centres équestres réclament pourtant l’attestation avant de vous ouvrir leurs boxes. Déclarez votre clientèle réelle. Plusieurs contrats excluent le ferrage et le parage des chevaux de course : un sinistre sur un trotteur non déclaré restera à votre charge.
Pendant le ferrage, le cheval est sous votre garde
Le propriétaire qui vous confie son cheval vous en transfère la garde le temps de l’intervention. Deux risques en découlent, couverts par deux garanties distinctes.
Ce que le cheval casse, et ce qui lui arrive
Gardien de l’animal, vous répondez sans faute, selon le Code civil, des dommages qu’il cause à un tiers. Une ruade sur un cavalier, une voiture cabossée dans la cour mobilisent votre responsabilité civile exploitation.
Le propriétaire qui tient lui-même son cheval peut en rester gardien : convenez de qui tient l’animal avant de commencer. Faites-vous aussi signaler tout cheval qui se défend au ferrage. Le propriétaire qui se tait peut partager la responsabilité si vous êtes blessé.
Pour une boiterie après ferrure, les juges retiennent le plus souvent une obligation de moyens. Au propriétaire de prouver votre faute : un clou mal broché, un parage excessif. La réclamation porte sur les frais vétérinaires, parfois sur la valeur de l’animal.
Chevaux confiés : un plafond par animal
Les dommages subis par le cheval relèvent d’une garantie dommages aux chevaux confiés, l’équivalent équestre des biens confiés. Elle n’est pas automatique et se plafonne par animal, à 30 000 € dans un contrat équestre du marché. Comparez ce montant à la valeur des chevaux que vous ferrez.
Depuis 2022, votre patrimoine personnel est séparé du patrimoine professionnel. Un sinistre mal assuré peut tout de même emporter le camion, la forge et la trésorerie. Une protection juridique paie l’avocat et l’expert si le propriétaire vous assigne.
Camion-atelier, forge et outillage : un contrat à part
L’assurance du véhicule est la seule que la loi vous impose. Déclarez ce véhicule en usage professionnel, avec ses aménagements : forge à gaz, enclume, établi. Une assurance de véhicule professionnel couvre le fourgon, rarement ce qu’il transporte.
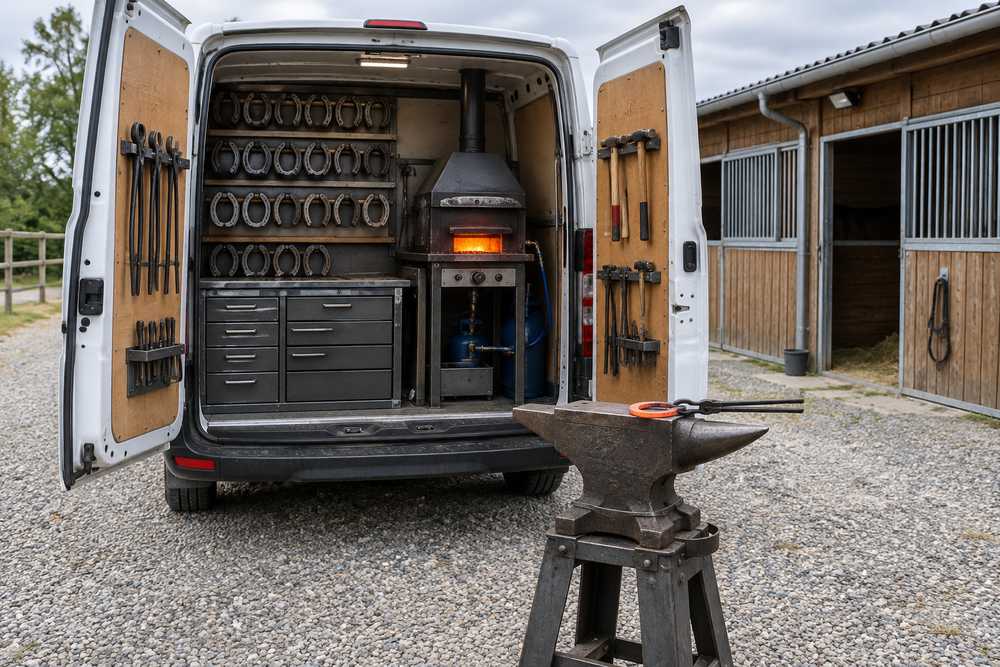
L’outillage et le stock de fers dépendent d’une garantie du contenu transporté. Lisez la clause de vol : la plupart des contrats exigent une effraction sur un véhicule fermé à clé. La forge chauffe à quelques mètres de la paille : vérifiez que votre RC Pro couvre l’incendie causé par votre matériel chez un client.
Un coup de pied, et plus de chiffre d’affaires
Le métier use le dos et expose aux ruades, et votre protection sociale se calcule sur ce que vous déclarez.
Ce que verse l’Assurance maladie à un micro-entrepreneur
L’indemnité journalière du micro-entrepreneur vaut 1/730 du revenu annuel moyen, soit votre chiffre d’affaires diminué de l’abattement de 50 %. Avec 40 000 € encaissés, vous touchez 27,40 € par jour après trois jours de carence. Au plafond de 83 600 €, l’indemnité atteint 57 € : le maximum légal de 65,84 € reste hors de portée. Sous 4 582 € de revenu moyen, soit 9 164 € de chiffre d’affaires, elle est nulle.
La première année d’activité n’ouvre aucun droit, sauf maintien de ceux d’un emploi précédent. Le régime n’indemnise pas non plus l’accident du travail : une fracture pendant un ferrage est traitée comme une maladie. Une assurance volontaire existe auprès de votre caisse d’assurance maladie.
Ce qu’un contrat de prévoyance doit ajouter
Une prévoyance d’auto-entrepreneur complète ces indemnités et verse une rente en cas d’invalidité. Lisez trois clauses : la franchise en cas d’accident, le sort des affections du dos, souvent indemnisées sous condition d’hospitalisation, et le barème d’invalidité. Un barème professionnel mesure l’invalidité sur votre seule capacité à ferrer.
Combien coûte l’assurance d’un maréchal-ferrant auto-entrepreneur ?
Seul, sur des chevaux de sport ou de loisir, vous trouvez une RC Pro à partir de 190 € par an. Comptez autour de 290 € avec la protection juridique. Les formules plus larges vendues par les courtiers vont de 25 à 50 € par mois. Le tarif dépend du chiffre d’affaires déclaré, de la présence d’un apprenti et des garanties retenues.
Le régime micro ne déduit aucune charge : l’abattement forfaitaire est censé les couvrir, et les cotisations d’un contrat Madelin ne se déduisent pas davantage. Chaque prime sort de votre revenu. Demandez vos devis sur votre chiffre d’affaires réel.