
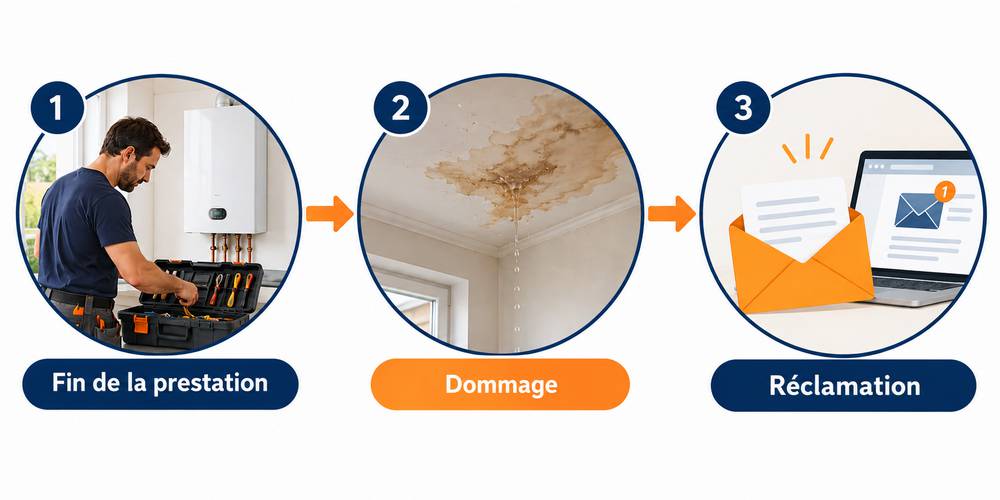
Huit mois après votre intervention, un client vous appelle. Le chauffe-eau que vous avez raccordé a fui et le plafond du voisin du dessous est à refaire. Vous êtes micro-entrepreneur et la facture est payée depuis longtemps. Êtes-vous encore responsable, jusqu’à quand, et quel contrat paie ? La réponse tient en trois dates : la fin de la prestation, l’apparition du dommage et la réclamation.
Prestation achevée : où commence l’après-livraison ?
La responsabilité civile après livraison commence au moment que votre contrat désigne comme la fin de la prestation. Ce moment dépend de votre métier.
Produit, livrable ou chantier : trois repères
Pour un produit, la plupart des contrats retiennent la remise effective au client, dès lors qu’elle vous fait perdre le pouvoir d’usage, de direction et de contrôle sur l’objet. Pour des travaux, le repère est la réception : l’acte par lequel le client accepte l’ouvrage, avec ou sans réserves (article 1792-6 du Code civil). Pour une prestation intellectuelle, c’est la remise du livrable : le site mis en ligne, le rapport envoyé.
Avant ce moment, la RC exploitation
Vous rayez le parquet en déplaçant votre échelle pendant l’intervention : c’est la RC exploitation. Le même parquet gondolé trois mois plus tard par une fuite de votre raccord relève de la RC après livraison, dite aussi RC après travaux ou RC produits. Les deux volets forment souvent un seul contrat, la RC générale, mais chacun a son propre plafond.
Ce que couvre la RC après livraison, et ce qu’elle vous laisse
La garantie indemnise les personnes lésées par votre prestation, jamais la prestation elle-même.
Les dommages causés aux tiers
Elle prend en charge les conséquences financières des dommages corporels, matériels et immatériels consécutifs causés à des tiers. Le client en fait partie pour ses autres biens : son parquet, ses meubles, les deux jours de fermeture de sa boutique. S’y ajoutent les frais de défense en cas de procès et, en option pour un fabricant, les frais de retrait du produit.
Refaire votre travail reste à votre charge
Le raccord à remplacer, votre main-d’œuvre pour recommencer, le produit lui-même : tout cela est exclu. Les frais de dépose et de repose, comme démonter un carrelage pour atteindre la fuite, sont exclus ou vendus en option. Dans le bâtiment, un dommage qui compromet la solidité de l’ouvrage relève de la garantie décennale, pas de la RC après travaux.
Dans votre RC Pro de micro-entrepreneur, cherchez la ligne « RC après livraison » ou « après travaux » aux conditions particulières. Son plafond est souvent fixé par année d’assurance, et parfois plus bas que celui de la RC exploitation.
Réclamation tardive : jusqu’à quand un client peut-il se retourner contre vous ?
Le délai pour agir contre vous part en général de la découverte du dommage, pas de la fin de la prestation.
Cinq ans à partir de la découverte
L’action en responsabilité se prescrit par 5 ans à compter du jour où la victime a connu, ou aurait dû connaître, les faits (article 2224 du Code civil). Une fuite découverte quatre ans après le chantier laisse donc encore cinq ans au voisin pour agir. Pour un dommage corporel, le délai est de 10 ans à compter de la consolidation (article 2226).
Produits et bâtiment : des délais propres
Si vous fabriquez un produit (bijoux, cosmétiques, meubles), la victime d’un défaut a 3 ans à partir du moment où elle connaît le dommage, le défaut et votre identité (article 1245-16). Cette responsabilité s’éteint 10 ans après la mise en circulation du produit, sauf faute de votre part (article 1245-15). Dans le bâtiment, les actions contre un constructeur se prescrivent en principe par 10 ans à compter de la réception (article 1792-4-3).
Quel contrat paie : tout dépend du déclenchement de la garantie ?
Entre la prestation et la réclamation, vous avez peut-être changé d’assureur ou cessé votre activité. Le Code des assurances prévoit deux façons de rattacher un sinistre à un contrat (article L124-5).
Base fait dommageable
Le contrat en vigueur au moment du fait dommageable paie, quelle que soit la date de la réclamation. La loi définit ce fait comme la cause génératrice du dommage (article L124-1-1). En RC après livraison, c’est en pratique l’erreur commise pendant la prestation, pas le jour où la fuite apparaît.
Base réclamation et délai subséquent
Le contrat en vigueur à la première réclamation paie, si le fait dommageable précède sa résiliation. Après la résiliation, la garantie court encore pendant un délai subséquent d’au moins 5 ans, avec un plafond au moins égal à celui de la dernière année. L’assureur ne couvre pas un problème que vous connaissiez déjà en souscrivant.
La base de votre contrat figure dans la fiche d’information sur le fonctionnement des garanties RC dans le temps, qui doit lui être jointe.
| Situation | Base fait dommageable | Base réclamation |
|---|---|---|
| Prestation et réclamation pendant le même contrat | Couvert | Couvert |
| Prestation antérieure au contrat actuel | Non : le contrat en vigueur lors de la prestation répond | Couvert, sauf problème connu à la souscription |
| Réclamation après la fermeture de l’activité | Couvert si la prestation date de la période du contrat | Couvert pendant le délai subséquent, 10 ans au minimum |
Changer d’assureur ou fermer sa micro-entreprise sans trou de garantie
Ce sont les deux moments où un sinistre ancien peut ne trouver aucun assureur.
Changer d’assureur
Une réclamation, c’est toute lettre ou tout support durable qui met en cause votre responsabilité : le courriel d’un client qui vous demande de payer en est une. Si vous connaissiez le problème avant de souscrire le nouveau contrat, c’est l’ancien assureur qui paie. Déclarez-le-lui avant de résilier, et signalez-le au nouveau.
Fermer sa micro-entreprise
La radiation n’efface pas votre responsabilité : c’est vous, personne physique, qui avez réalisé la prestation. Quand votre dernier contrat fonctionne en base réclamation, son délai subséquent passe à 10 ans minimum après une cessation d’activité (article R124-3). Il est raccourci si vous reprenez la même activité.
La décennale suit ses propres règles : elle couvre les chantiers ouverts pendant la validité du contrat, pour toute la durée de votre responsabilité, même après résiliation (article L241-1). Gardez dix ans vos devis, factures, procès-verbaux de réception et attestations d’assurance.
Le bon réflexe quand la réclamation arrive
Déclarez le sinistre dès que vous en avez connaissance, dans le délai fixé par votre contrat, qui ne peut être inférieur à 5 jours ouvrés (article L113-2). Si vous avez fermé, écrivez à l’assureur de votre dernier contrat.
Sur place, décrivez ce que vous voyez sans vous déclarer responsable. Le contrat peut prévoir qu’une reconnaissance de responsabilité ou un arrangement conclu sans l’assureur ne lui est pas opposable. Admettre la réalité d’un fait n’est pas une reconnaissance de responsabilité (article L124-2). Un geste commercial payé de votre poche risque, lui, de ne jamais vous être remboursé.
Joignez à la déclaration le devis, la facture, le procès-verbal de réception ou la preuve de remise du livrable, des photos et l’attestation d’assurance de l’année de la prestation.